


Kiến trúc sàn giao dịch và Quản lý quỹ
Một sàn tập trung, hay CEX, nắm giữ tài sản của khách hàng trong ví do sàn kiểm soát và ghép các lệnh thông qua sổ lệnh nội bộ. Người dùng nạp vốn, giao dịch dư nượng được ghi nhận trong sổ cái của sàn và yêu cầu rút tiền về các địa chỉ bên ngoài. Việc thực thi có thể nhanh và chi phí thấp vì phần lớn sự thay đổi số dư xảy ra ngoài chuỗi. Điều đánh đổi là rủi ro đối tác và quản lý quỹ: quyền truy cập phụ thuộc vào việc sàn còn solvent, an toàn, vận hành và sẵn sàng xử lý rút tiền.
Một sàn phi tập trung, hay DEX, cho phép người dùng giao dịch thông qua hợp đồng thông minh trong khi phê duyệt giao dịch từ ví tự quản lý. Một số DEX sử dụng sổ lệnh trên-chain, trong khi nhiều sàn dùng bể tạo thị trường tự động. Việc tự quản lý khóa riêng loại bỏ nhu cầu gửi tài sản cho một nhà vận hành tập trung, nhưng không loại bỏ rủi ro. Người giao dịch vẫn đối mặt với lỗ hổng hợp đồng thông minh, token độc hại, xâm phạm ví, phí giao dịch, tác động giá và giao dịch bị thất bại hoặc bị sắp đặt bất lợi.
Quản lý quỹ nên được xem như một quyết định vận hành chứ không phải nhãn hiệu triết học. Cân bằng của sàn thuận tiện cho giao dịch hoạt động, trong khi ví tự quản lý cung cấp quyền kiểm soát trực tiếp thông qua khóa riêng hoặc cụm thuật giải. Mất đi những thông tin xác thực đó có thể khiến quỹ không thể truy cập mãi mãi. Một cấu trúc thực tế có thể tách vốn giao dịch khỏi khoản nắm giữ dài hạn, áp dụng kiểm soát địa chỉ rút tiền ở nơi có, và xác minh mạng lệnh và hợp đồng token trước khi chuyển tiền. Việc gửi một tài sản qua một mạng không được hỗ trợ có thể dẫn đến phục hồi chậm hoặc mất vĩnh viễn.
Lệnh và Hướng dẫn Thực thi
Một lệnh thị trường ưu tiên thực thi ngay lập tức nhưng không đảm bảo giá cụ thể. Nó tiêu thụ thanh khoản có sẵn từ phía đối diện của bảng giá. Một lệnh giới hạn chỉ định giá tối thiểu chấp nhận được: lệnh mua giới hạn chỉ thực hiện ở giá đó hoặc thấp hơn, trong khi lệnh bán giới hạn chỉ thực hiện ở giá đó hoặc cao hơn. Lệnh giới hạn kiểm soát giá nhưng có thể vẫn chưa được thực hiện nếu thị trường di chuyển khỏi mức đó.
Một lệnh dừng trở nên hoạt động khi đạt mức giá kích hoạt. Lệnh dừng-thị trường thông thường cung cấp độ chắc chắn thực thi cao hơn sau khi kích hoạt, nhưng lấp đầy có thể tệ hơn so với kích hoạt trong một biến động nhanh. Lệnh dừng-giới hạn kích hoạt một lệnh giới hạn, cho phép kiểm soát giá chấp nhận được nhưng có thể không được thực hiện hoàn toàn. Sự phân biệt này rất quan trọng đối với các lối thoát rủi ro: tránh trượt giá là vô ích nếu một lệnh dừng-giới hạn không được lấp đầy và khiến người giao dịch tiếp tục chịu lỗ.
Các địa điểm có thể cung cấp cả lệnh sau-only, Immediate-or-Cancel, và Fill-or-Kill. Post-only ngăn một lệnh ngay lập tức rút thanh khoản, mặc dù sàn có thể hủy hoặc điều chỉnh một lệnh sẽ giao nhau với spread. Immediate-or-Cancel lấp đầy số lượng có sẵn ngay lập tức và hủy phần còn lại. Fill-or-Kill yêu cầu toàn bộ số lượng yêu cầu được thực hiện ngay lập tức hoặc không được thực hiện. Cách hoạt động và tính sẵn có chính xác thay đổi tùy theo đấu trường, vì vậy các nhà giao dịch phải xác nhận đặc tả của sàn thay vì giả định cơ chế giống nhau.
Sổ lệnh, Spreads và Thanh khoản
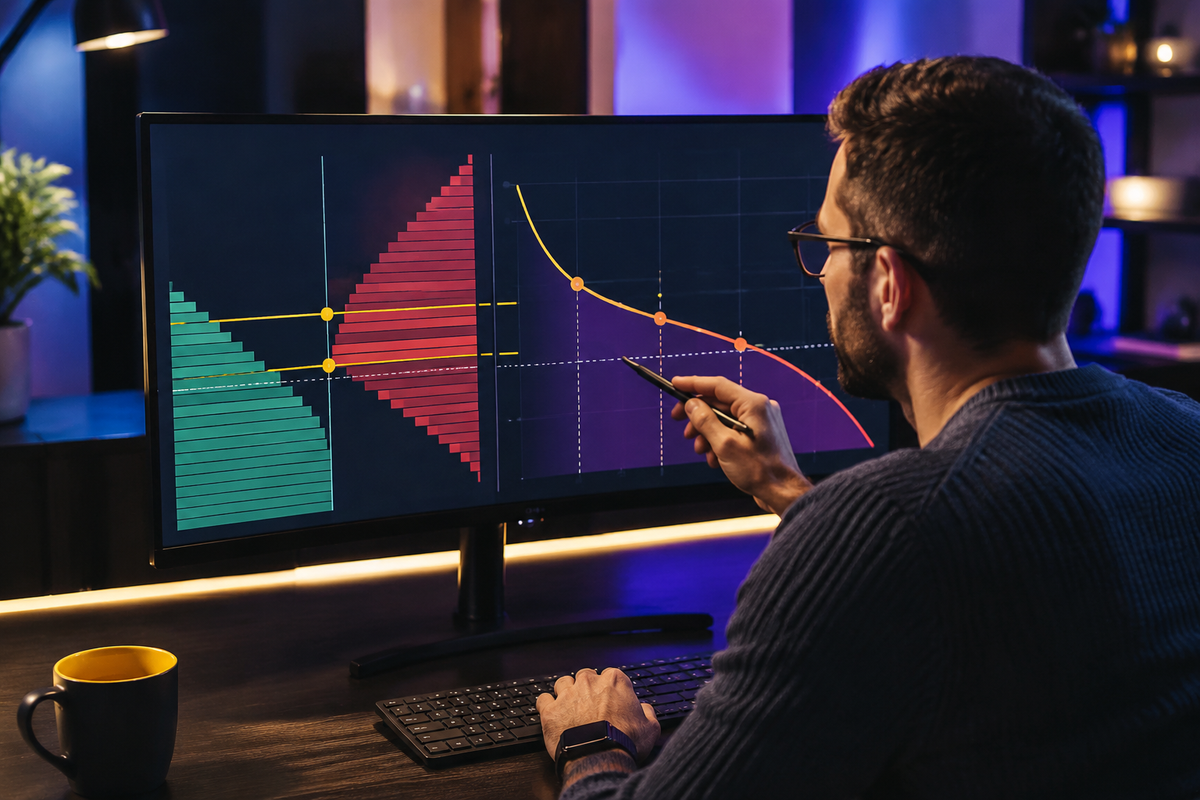
Sổ lệnh chứa các lệnh mua và bán ở mức giá chào và giá bid. Giá bid cao nhất và giá ask thấp nhất là mức giá được trích dẫn tốt nhất. Nếu giá bid tốt nhất là 39.990 USDT và giá ask tốt nhất là 40.000 USDT, spread là 10 USDT. So với mức trung bình giữa là 39.995 USDT, spread là 10 chia cho 39.995, hoặc khoảng 0.025%, tương đương 2.5 điểm cơ bản. Một spread hẹp thường cho thấy chi phí thực thi ngay lập tức thấp hơn, nhưng độ sâu hiển thị cũng rất quan trọng.
Giả sử sổ lệnh hỏi cung cấp 0.40 BTC ở 40.000 USDT, 0.60 BTC ở 40.020 USDT, và 1.00 BTC ở 40.050 USDT. Lệnh thị trường mua 1.20 BTC sẽ tiêu thụ cả hai mức giá đầu tiên và 0.20 BTC từ mức giá thứ ba. Tổng chi phí là 16,000 cộng 24,012 cộng 8,010, bằng 48,022 USDT. Giá thực hiện trung bình có trọng số khối lượng là 48,022 chia cho 1.20, tương đương 40,018.33 USDT. So với mức ask tốt nhất ban đầu, trượt giá thực thi là 18.33 USDT mỗi BTC, khoảng 0.0458%, hay 4.58 điểm cơ bản.
Thanh khoản được hiển thị không được đảm bảo sẽ còn tồn tại. Các lệnh có thể bị hủy, số lượng ẩn có thể tồn tại, và độ sâu có thể biến mất khi biến động mạnh. Trên một nhà tạo thị trường tự động, thanh khoản được phân phối theo một công thức pool thay vì một dãy lệnh tĩnh như trong Ladder thông thường. Một giao dịch lớn hơn sẽ thay đổi tỉ lệ pool một cách đáng kể hơn, tạo ra tác động giá lớn hơn. Do đó, nhà giao dịch nên đánh giá thanh khoản cho kích thước lệnh dự định, chứ không chỉ dựa vào khối lượng hàng ngày được quảng cáo.
Trượt giá và Tổng chi phí giao dịch
Trượt giá là sự khác biệt giữa một mức giá tham chiếu và giá thực tế trung bình khi thực thi. Nó có thể phát sinh do tiêu thụ nhiều mức giá, độ trễ, biến động, hoặc thanh khoản pool có giới hạn. Đối với mua vào, chi phí thực thi dương xảy ra khi giá thực tế trung bình cao hơn mức ask tham chiếu. Đối với bán ra, nó xảy ra khi giá thực tế trung bình thấp hơn mức bid tham chiếu. Trượt giá nên được đo lường so với một tham chiếu được định nghĩa rõ ràng, như mức báo giá tốt nhất ngay trước khi gửi lệnh.
Chi phí thực thi bao gồm nhiều hơn chỉ trượt giá. Lấy ví dụ mua 48,022 USDT ở trên, giả định phí taker là 0.06%. Phí = 48,022 nhân với 0.0006, bằng 28.81 USDT. Trượt giá so với mua toàn bộ 1.20 BTC ở mức 40,000 là 48,022 trừ 48,000, bằng 22 USDT. Tổng chi phí ngay lập tức là khoảng 50.81 USDT, chưa tính các chi phí thoát vị, phí vốn, phí rút tiền, gas, và biến động thị trường trong khi truyền.
Một lệnh maker có thể nhận phí thấp hơn, nhưng trạng thái maker không đảm bảo kết quả tốt hơn. Thị trường có thể di chuyển ra ngoài trước khi lệnh được khớp, lấp đầy một phần vị thế, hoặc chỉ khớp khi áp lực giá ngắn hạn không thuận lợi. Đây được gọi là lựa chọn bất lợi. Nhà giao dịch nên so sánh tổng chi phí kỳ vọng và xác suất khớp thay vì tự động chọn mức phí quảng cáo thấp nhất.
Spot, Ph derivatives và Đòn bẩy
Trong giao dịch spot, người giao dịch đổi một tài sản lấy một tài sản khác và thường sở hữu số dư tài sản đã mua. Vị thế ph derivative cung cấp phExposure giá thông qua một hợp đồng. Hợp đồng tương lai vĩnh viễn không có ngày hết hạn cố định và thường dùng các khoản thanh toán funding định kỳ để giúp giữ giá hợp đồng gần với spot. Funding có thể được thanh toán bởi trạng thái long sang short hoặc ngược lại, tùy thuộc vào lãi suất và quy tắc sàn.
Đòn bẩy phóng đại rủi ro so với số dư ký gửi. Nếu một người giao dịch ký gửi 2,000 USDT và mở một vị thế 10,000 USDT, đòn bẩy hiệu quả là 10,000 chia cho 2,000, hoặc 5 lần. Một biến động có lợi 2% sẽ làm thay đổi giá trị vị thế khoảng 200 USDT trước chi phí, tạo ra lợi nhuận 10% trên marging ban đầu. Một biến động bất lợi 2% tạo ra cùng mức lỗ 200 USDT, hay 10% của margin. Đòn bẩy khuếch đại lợi nhuận và lỗ phần trăm trên vốn chủ sở hữu; nó không cải thiện chất lượng thống kê của một giao dịch.
Thanh lý xảy ra khi vốn chủ sở hữu tài khoản rơi xuống dưới yêu cầu duy trì của sàn. Không đúng khi cho rằng một vị thế 5 lần luôn thanh lý đúng sau khi bị lỗ 20%. Việc thanh lý thực tế phụ thuộc vào giá vào lệnh, margin duy trì, phí, giá đánh dấu, margin cô lập so với cross, bổ sung thêm tài sản thế chấp và công thức của sàn. Margin cross có thể sử dụng vốn chủ sở hữu bổ sung để hỗ trợ một vị thế, có thể đặt rủi ro vốn nhiều hơn. Margin cô lập giới hạn tài sản thế chấp được phân bổ nhưng có thể dẫn đến thanh lý sớm hơn.
Thực thi và kiểm soát rủi ro thực tế
Trước khi vào lệnh, xác định công cụ, hướng đi, mức phơi bày danh nghĩa, phạm vi entry chấp nhận được, giá hủy bỏ và tối đa mất mát của tài khoản. Giả sử vốn chủ sở hữu tài khoản là 20,000 USDT và rủi ro tối đa là 0.5%, hay 100 USDT. Nếu entry dự định là 40,000 và dừng lỗ là 39,600, rủi ro giá là 400 USDT mỗi BTC. Việc cho thêm 40 USDT mỗi BTC cho dự tính trượt giá và phí tạo ra rủi ro thực tế là 440 USDT mỗi BTC. Quy mô vị thế là 100 chia cho 440, hay khoảng 0.227 BTC. Bỏ qua chi phí thực hiện sẽ cho kết quả ước tính quá mức là 0.25 BTC.
Sau khi vào lệnh, so sánh mức lấp đầy dự kiến với giá trị trung bình có trọng lượng khối lượng thực tế, ghi nhận phí và xác nhận xem số lượng stop có khớp với vị thế mở hay không. Đối với sản phẩm phái sinh, cũng theo dõi giá đánh dấu, khoảng cách thanh lý, chế độ ký quỹ và lịch funding. Đối với thực thi DEX, xác minh địa chỉ token, cài đặt giao dịch, phí mạng và tác động giá dự kiến trước khi ký. Các giao dịch thử nhỏ có thể giảm rủi ro vận hành khi dùng ví mới, mạng mới hoặc đích đến mới.
Việc thực thi bền vững phụ thuộc vào việc tách chọn lọc chất lượng tín hiệu khỏi động cơ thị trường. Dự báo hướng đi đúng có thể vẫn thua lỗ nếu spread, slippage, phí, funding hoặc rủi ro thanh lý ăn mất cạnh lợi dự kiến. Nguyên tắc cốt lõi là định lượng: đo lường phơi bày danh nghĩa, độ sâu, trung bình lấp đầy, tổng chi phí và tối đa mất mát trước khi xem một lệnh là chấp nhận được.
Bài kiểm tra cuối bài
Ôn lại kiến thức, thử sức và nhận góp ý cho bài làm.