


Từ Giả thuyết đến Các Quy tắc Có thể kiểm chứng
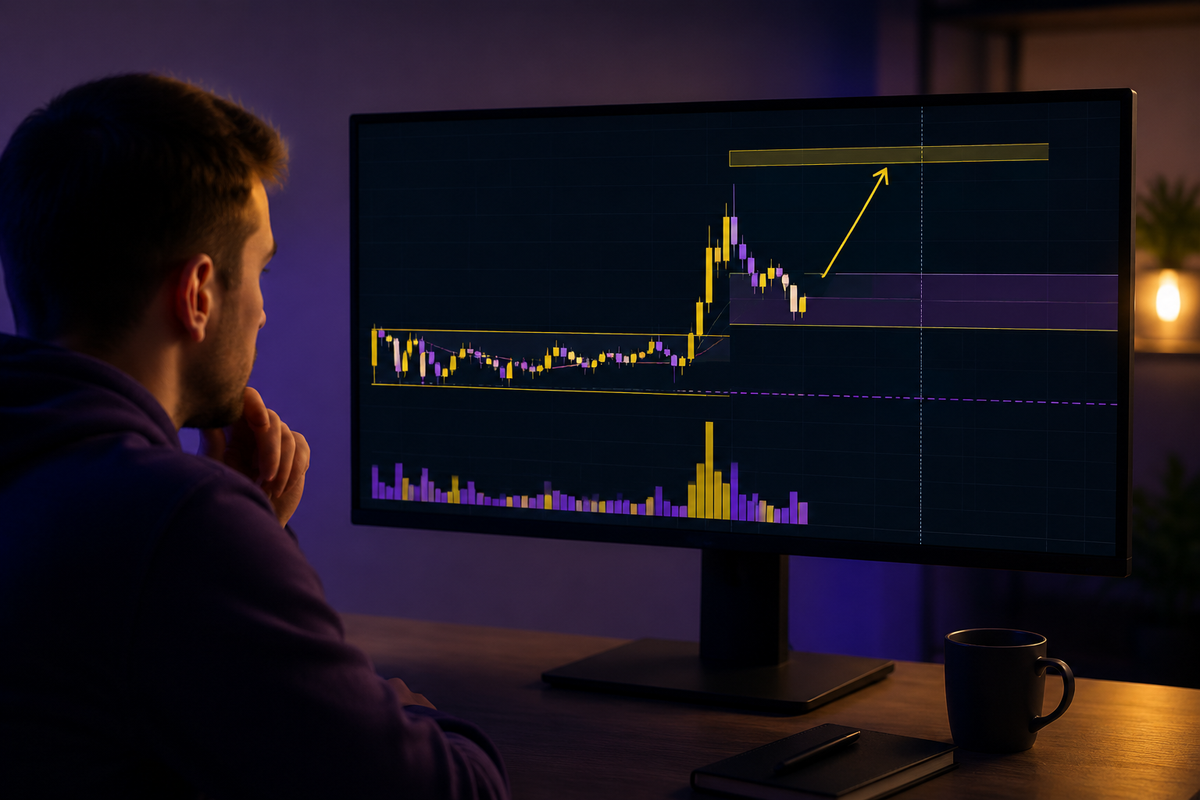
Một chiến lược giao dịch bắt đầu bằng một giả thuyết thị trường có thể bị bác bỏ, chứ không phải một tổ hợp chỉ báo. Một giả thuyết hữu ích giải thích tại sao một hành vi có thể lặp lại tồn tại. Ví dụ: sau một giai đoạn biến động rất thấp bất thường, một sự bật trở lên với khối lượng cao phù hợp với xu hướng dài hạn có xu hướng tiếp tục vì các lệnh đang chờ ở trạng thái nghỉ và các nhà giao dịch ở vị thế yếu đang vào sau. Cần có thể kiểm tra tuyên bố này. Ngược lại, “mua đồng tiền mạnh khi biểu đồ trông tăng” không thể được kiểm tra một cách nhất quán vì hai khái niệm mạnh và tăng chưa được xác định.
Dịch giả thuyết thành một quyết định mà hai nhà giao dịch độc lập sẽ thực hiện giống nhau từ cùng các nến. Xác định tập hợp công cụ giao dịch, khung thời gian, quy ước phiên giao dịch, thiết lập, vào lệnh, dừng ban đầu, mục tiêu lợi nhuận, thoát theo thời gian và điều kiện hủy bỏ. Cũng xác định quyết định có dựa trên đóng nến hay giá bên trong thanh. Mọi tính toán phải dùng thông tin có sẵn tại thời điểm quyết định; nếu không, phép thử sẽ có sai lệch nhìn về phía trước (look-ahead bias).
Xem xét một chiến lược momentum BTC-USDT khung 4 giờ dùng nến UTC. Thiết lập hợp lệ yêu cầu đóng cửa nằm trên đường trung bình động exponential 200 kỳ, ATR trên 14 nến đã hoàn tất chia cho giá không được lớn hơn 1,8%, và đóng cửa hiện tại vượt qua mức cao nhất của 20 nến đã hoàn tất trước đó. Khối lượng bứt phá phải tối thiểu bằng 1,3 lần khối lượng trung vị của 20 nến trước đó. Những ngưỡng này chỉ là ví dụ để xác thực, không phải hằng số phổ quát.
Thiết kế Entry, Exit và Invalidation
Vào lệnh xảy ra ở nến 4 giờ tiếp theo sau tín hiệu đủ điều kiện. Việc này tránh giả định phi thực tế rằng một lệnh có thể được đặt tại cùng giá đóng cửa xác nhận thiết lập. Dừng ban đầu là 1,5 ATR dưới mức entry thực tế. Mức rủi ro cho một đơn vị, hay 1R, bằng giá vào cửa trừ giá dừng cho một giao dịch mua. Mục tiêu lợi nhuận là 2R trên entry, và bất kỳ vị thế nào còn mở sau 12 nến sẽ đóng ở giá sẵn có tiếp theo.
Một dừng và việc vô hiệu hóa chiến lược có liên quan nhưng khác nhau. Dừng kiểm soát thua lỗ trên một giao dịch. Vô hiệu hóa chiến lược xác định khi bằng chứng không còn ủng hộ triển khai hệ thống. Một lần dừng thoát đơn lẻ không làm mất hiệu lực của một chiến lược có kỳ vọng tích cực. Một quy tắc vận hành hợp lý có thể tạm dừng chiến lược nếu kết quả thực tế dẫn đến drawdown 12R, nếu chi phí thực thi trung bình vượt quá giả định backtesting 50%, hoặc nếu 30 tín hiệu đủ điều kiện liên tiếp cho thấy kỳ vọng dưới minus 0,10R. Những ngưỡng này phải được chọn trước khi quan sát kết quả sống.
Kích thước vị thế nên làm cho thua lỗ tương đồng giữa các chế độ biến động. Với vốn tự có của tài khoản là 20.000 USDT và rủi ro mỗi giao dịch là 0,5%, ngân sách rủi ro là 20.000 × 0,005 = 100 USDT. Nếu entry ở 60.000 và stop ở 58.800, khoảng cách thô là 1.200 USDT cho mỗi BTC. Bỏ qua chi phí, kích thước là 100 chia cho 1.200, hay 0,0833 BTC. Nếu ước tính phí vòng và trượt giá bằng 0,16% giá vào, chi phí thực thi xấp xỉ 96 USDT cho mỗi BTC. Kích thước điều chỉnh chi phí là 100 chia cho 1.296, hay 0,0772 BTC. Đòn bẩy làm thay đổi biên độ margin, không phải khoảng cách mất mát được định nghĩa.
Xây dựng một Backtest đáng tin cậy
Sử dụng các nến lịch sử sạch từ các nền tảng khớp với môi trường thực thi dự kiến. Giá tiền điện tử, khối lượng, phí, lãi suất funding và thanh khoản khác nhau giữa các sàn giao dịch. Ghi lại ký hiệu, sàn giao dịch, loại hợp đồng, khung thời gian, phạm vi ngày, mức phí, loại lệnh, slippage dự kiến và cách xử lý funding. Đối với hợp đồng tương lai vĩnh viễn, loại trừ funding có thể làm tăng đáng kể lợi nhuận khi các vị thế vẫn còn mở tại các thời điểm funding.
Xử lý tín hiệu theo trình tự thời gian và ngăn chặn vị thế chồng lắp nhau trừ khi chiến lược thực tế cho phép. Áp dụng phí giao dịch khi vào lệnh và thoát lệnh, slippage bất lợi và lấp đầy lệnh thực tế. Nếu cả stop và target nằm trong cùng một candle, dữ liệu nến đơn lẻ không thể cho thấy cái nào xảy ra trước. Giải quyết điều này bằng dữ liệu ở thời gian thấp hơn hoặc một quy tắc thận trọng ghi nhận stop trước. Việc chọn target một cách âm thầm có thể tạo ra thiên vị có lợi.
Chia dữ liệu theo trình tự thời gian chứ không Random. Một cấu trúc thực tế là 60% cho phát triển, 20% cho xác nhận, và 20% cho kiểm tra cuối cùng chưa thay đổi. Các tham số được thiết kế trên phần đầu tiên, so sánh ở phần thứ hai, và được đánh giá một lần ở phần cuối. Một phương pháp mạnh hơn là dùng kiểm tra walk-forward: tối ưu hoặc chọn các quy tắc trên một cửa sổ lịch sử cố định, kiểm tra ở giai đoạn tiếp theo, rồi đẩy cả hai cửa sổ về phía trước. Điều này khiến chiến lược chịu ảnh hưởng của sự biến động và các chế độ xu hướng thay đổi.
Độ bền của tham số quan trọng hơn kết quả tốt nhất đơn lẻ. Nếu một dừng 1.50 ATR có lợi nhuận nhưng 1.40 và 1.60 lại âm nặng, lợi thế apparent có thể chỉ là nhiễu. Thử một vùng giá khả dụng và ưu tiên một cao độ ổn định. Tránh thử hàng trăm biến thể và chỉ báo cáo người chiến thắng. Mỗi biến thể bổ sung làm tăng xác suất phát hiện một sự trùng hợp lịch sử.
Đọc hiệu suất một cách định lượng
Bắt đầu với lợi nhuận ở mức giao dịch được biểu diễn bằng R vì R chuẩn hóa các giao dịch bằng rủi ro ban đầu của chúng. Giả sử một bài kiểm tra có 120 giao dịch: 54 lần thắng và 66 lần thua. Tỷ lệ thắng là 54 chia cho 120, hay 45%. Nếu phần thưởng trung bình cho nước đi thắng là 1.65R và thua là trừ 1.00R, kỳ vọng gộp là 0.45 × 1.65 trừ 0.55 × 1.00 = 0.1925R mỗi giao dịch. Một chiến lược có thể sinh lời mặc dù thua nhiều hơn thắng.
Yếu tố lợi nhuận so sánh lợi nhuận gộp với thua gộp. Lợi nhuận gộp bằng 54 × 1.65R = 89.1R, trong khi thua gộp bằng 66 × 1.00R = 66R. Lợi nhuận gộp là 89.1 chia cho 66, hay 1.35. Nếu tổng phí trung bình, slippage và funding là 0.08R mỗi giao dịch, kỳ vọng ròng trở thành 0.1925R trừ 0.08R = 0.1125R. Ở mức rủi ro tài khoản 0.5% trên mỗi giao dịch, kỳ vọng tính toán xấp xỉ là 0.1125 × 0.5% = 0.05625% vốn chủ sở hữu trên mỗi giao dịch trước khi tái đầu tư.
Đừng đánh giá hệ thống chỉ bằng lợi nhuận ròng. Ghi lại mức tối đa rút vốn (drawdown), chuỗi thua dài nhất, mức phơi nhiễm, thời gian nắm giữ trung bình, tần suất giao dịch và hiệu suất theo chế độ thị trường. Vận dụng 30% lợi nhuận với 28% rút vốn có ý nghĩa sự nghiệp khác với 22% lợi nhuận với 8% rút vốn. Các hệ số Sharpe và Sortino có thể hữu ích, nhưng giá trị của chúng phụ thuộc vào tần suất lấy mẫu và giả định về phân phối lợi nhuận. Đối với hệ thống dựa trên sự kiện, đường cong vốn chủ sở hữu, thời gian kéo dài drawdown và phân phối R thường giúp truyền đạt rủi ro một cách trực tiếp hơn.
Kiểm tra tiến về phía trước và tiêu chí chấp nhận
Backtesting thiết lập khả thi lịch sử; kiểm tra tiến về phía trước kiểm tra xem các quy tắc, dữ liệu và thực thi có tồn tại trong điều kiện thời gian thực hay không. Chạy toàn bộ quy trình trên các tín hiệu đến chưa nhìn thấy bằng cách giao dịch mẫu hoặc vốn tối thiểu. Các lệnh phải được ghi lại khi tín hiệu xuất hiện, không được tái dựng sau. Ghi nhận giá dự định, lấp đầy thực tế, spread, slippage, phí, funding, dấu thời gian, kích thước vị thế, thay đổi dừng, lý do thoát lệnh và bất kỳ lệnh bị bỏ qua hoặc bị từ chối nào.
Chọn tiêu chí chấp nhận trước thử nghiệm tiến. Ví dụ, tiếp tục cho đến khi có ít nhất 40 tín hiệu hợp lệ hoặc 12 tuần đã trôi qua, tùy theo cái nào dài hơn. Chiến lược tiến hành triển khai ở mức giới hạn chỉ khi kỳ vọng ròng vẫn ở trên không, hệ số lợi nhuận thực tế tối thiểu là 1,15, mức giảm tối đa dưới 10R, và độ trượt trung vị không vượt quá giá trị mô phỏng quá 25%. Đây là những ngưỡng quản trị, không phải bằng chứng cho lợi nhuận tương lai được đảm bảo.
So sánh kết quả tiến với một phạm vi, chứ không phải là mức trung bình backtest exact. Chỉ với 40 giao dịch, sự bất định lấy mẫu là lớn. Kiểm tra xem tỷ lệ thắng, lợi nhuận trung bình mỗi lần thắng, thua, chi phí, và tần suất tín hiệu có nhất quán theo hướng nào không. Tỷ lệ thắng thấp hơn có thể vô hại nếu người thắng lớn hơn; kỳ vọng gross tương tự có thể vẫn không chấp nhận được nếu chi phí thực thi tăng gấp đôi. Điều tra các sai lệch trước khi thay đổi quy tắc.
Tránh tự tin sai lệch
Các mối đe dọa chính là thiên vị xem trước (look-ahead bias), thiên vị sống sót (survivorship bias), quá khớp (overfitting), chi phí không đầy đủ, và các bỏ túi phi tập trung. Thiên vị sống sót xuất hiện khi danh sách token thanh khoản ngày nay được kiểm tra ở các năm trước, loại trừ các tài sản đã thất bại hoặc bị gỡ niêm yết. Quá khớp xuất hiện khi các quy tắc được điều chỉnh liên tục để sửa mọi chu kỳ thua. Các bỏ qua có tính tùy ý làm cho chiến lược được thử nghiệm khác với chiến lược thực sự giao dịch.
Duy trì một specification chiến lược có phiên bản và chỉ thay đổi một thành phần hợp lý tại một thời điểm. Một quy tắc được sửa đổi tạo ra một phiên bản chiến lược mới yêu cầu xác thực lại; nó không viết lại bài kiểm tra cũ. Giữ nguyên phần kiểm tra cuối cùng cho đến khi bộ quy tắc hoàn chỉnh được đóng băng. Nếu nó bị tham khảo nhiều lần trong quá trình phát triển, nó trở thành một phần của dữ liệu đào tạo và một giai đoạn out-of-sample mới được yêu cầu.
Một chiến lược được xác thực không phải là chiến lược có tỷ suất lợi nhuận lịch sử cao nhất. Nó là chiến lược có giả thuyết kinh tế rõ ràng, quy tắc tái tạo được, giả định thực thi thực tế, kỳ vọng ròng dương, drawdown chấp nhận được, độ bền vững trên các tham số và chế độ gần đó, và hành vi tiến tới khung thời gian tương lai phù hợp với bất ổn lịch sử. Giao dịch bền vững đến từ việc kiểm soát quá trình thử nghiệm và rủi ro, không phải từ loại bỏ các giao dịch thua.
Bài kiểm tra cuối bài
Ôn lại kiến thức, thử sức và nhận góp ý cho bài làm.