


Tiền thế chấp là Biên bảo đảm, không phải Giá mua
Một vị thế futures tạo ra sự phơi nhiễm với giá trị danh nghĩa đầy đủ của hợp đồng trong khi chỉ yêu cầu một phần giá trị đó làm tiền thế chấp. Giá trị danh nghĩa bằng giá futures nhân với hệ số hợp đồng. Nếu một hợp đồng futures dầu thô đại diện cho 1.000 thùng và giao dịch ở $75,00 mỗi thùng, giá trị danh nghĩa của nó là $75.000.
Margin ban đầu là tiền thế chấp được yêu cầu để mở một vị thế. Giả sử sàn giao dịch hoặc broker yêu cầu $7.500. Nhà giao dịch kiểm soát $75.000 phơi nhiễm với $7.500, ngụ ý đòn bẩy danh nghĩa 10:1 vì $75.000 chia cho $7.500 bằng 10. Sự biến động 1% trong giá trị danh nghĩa của hợp đồng do đó sẽ tạo ra khoảng 10% biến động so với margin ban đầu, trước phí và bất kỳ điều chỉnh margin.
Margin duy trì là số dư vốn tối thiểu mà tài khoản phải duy trì sau khi mở vị thế. Nếu margin duy trì là $6.000, việc mở vị thế với $7.500 không có nghĩa là nhà giao dịch có thể mất toàn bộ $7.500 mà không có sự can thiệp. Khi vốn chủ sở hữu rơi xuống dưới $6.000, môi giới có thể phát hành margin-call, hạn chế giao dịch hoặc thanh lý vị thế theo thỏa thuận và kiểm soát rủi ro của họ. Yêu cầu margin ban đầu và duy trì cũng có thể tăng lên khi biến động tăng lên, ngay cả khi giá futures không đổi.
Mark-to-Market hàng ngày và Margin biến động
Futures được đánh giá theo thị trường, thường ít nhất một lần trong mỗi ngày giao dịch dựa trên giá thanh toán của sàn. Lợi nhuận được ghi có và lỗ bị ghi có bằng tiền mặt. Margin biến động là số tiền mặt được chuyển nhượng do quá trình thanh toán này; nó không phải là một khoản tiền gửi cố định riêng như margin ban đầu.
Xét một hợp đồng dầu thô dài với hệ số 1.000 thùng. Giá vào vị trí là $75,00, margin ban đầu là $7.500, margin duy trì là $6.000, và vốn chủ sở hữu tài khoản bắt đầu là $7.500. Nếu giá thanh toán Ngày 1 là $74,40, sự biến động giá hàng ngày là $74,40 trừ $75,00, hoặc âm $0,60 mỗi thùng. Lời/lỗ hàng ngày là âm $0,60 nhân với 1.000, hay âm $600. Vốn chủ sở hữu cuối ngày là $7.500 trừ $600, hay $6.900. Vốn chủ sở hữu vẫn ở trên mức margin duy trì.
Nếu Ngày 2 đóng ở $73,70, sự biến động hàng ngày là $73,70 trừ $74,40, hoặc âm $0,70. Lỗ biến động là $700, nên vốn chủ sở hữu xuống còn $6.200. Lỗ lũy kế kể từ khi vào vị thế là $1.300, điều này cũng bằng với mức giảm giá $1,30 nhân với 1.000.
Nếu Ngày 3 đóng ở $73,40, lỗ hàng ngày là $300 và vốn chủ sở hữu rơi xuống $5.900. Vốn chủ sở hữu nay thấp hơn $6.000 yêu cầu margin duy trì. Nếu broker yêu cầu phục hồi về mức margin ban đầu $7.500, margin-call là $7.500 trừ $5.900, hay $1.600. Gửi thêm chỉ $100 sẽ đạt được margin duy trì nhưng sẽ không đáp ứng một gọi margin yêu cầu phục hồi về margin ban đầu.
Ngưỡng thanh lý và rủi ro gap
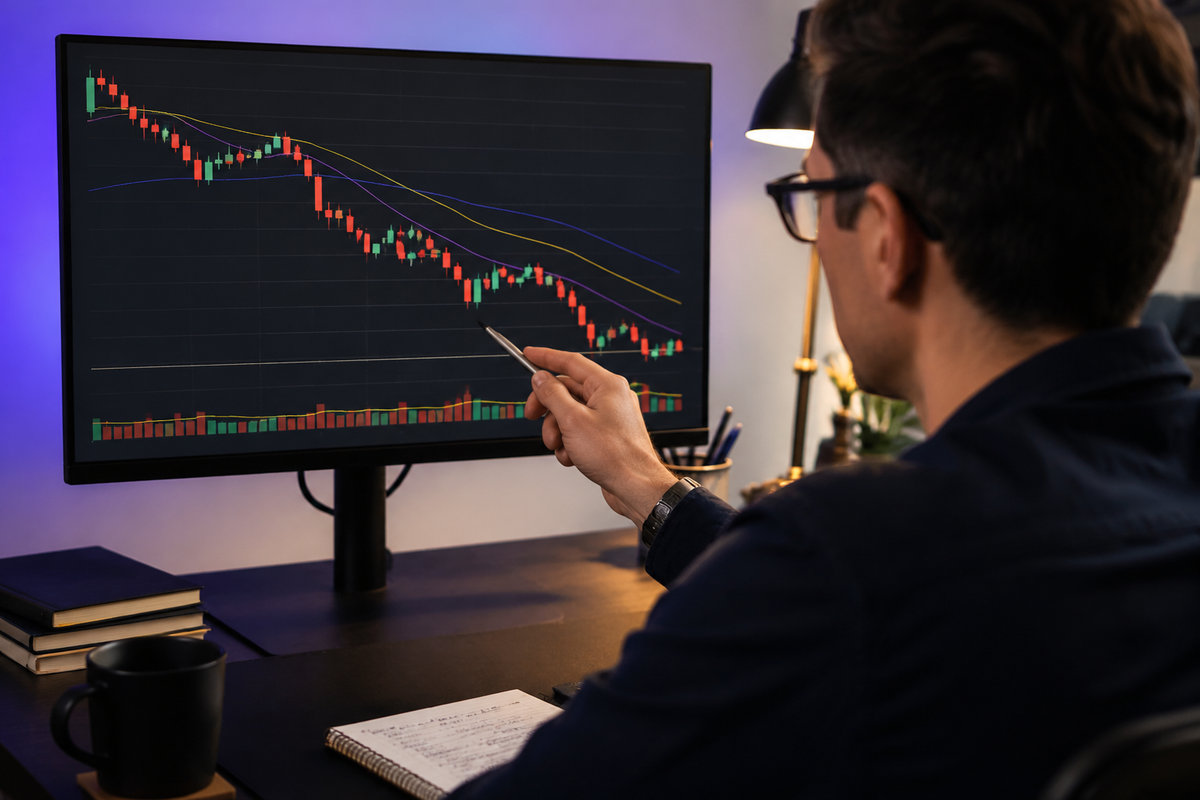
Một ước tính đơn giản về sự di chuyển giá bất lợi tiêu hao lượng dự trữ margin là: dự trữ margin chia cho hệ số hợp đồng. Ở đây, khoảng cách giữa margin khởi tạo và margin duy trì là 7.500 USD trừ 6.000 USD, tương đương 1.500 USD. Chia 1.500 USD cho 1.000 thùng dầu cho ta 1,50 USD/thùng. Từ mức nhập 75,00 USD, sự giảm về gần mức 73,50 USD sẽ làm giảm vốn chủ sở hữu xuống còn khoảng margin duy trì, giả sử không có phí, không có lãi/lỗ trước đó, và yêu cầu margin không đổi.
Ước tính này không phải là giá thanh lý được đảm bảo. Các nhà môi giới có thể áp dụng kiểm tra rủi ro trong ngày, phí thanh lý, yêu cầu margin do công ty môi giới đặt ra, giới hạn vị thế hoặc bổ sung các lượng dự trữ. Thị trường cũng có thể gap qua ngưỡng ước tính. Nếu giá giảm trực tiếp từ 75,00 USD xuống 70,00 USD, lỗ sẽ là 5,00 USD nhân với 1.000 thùng, hay 5.000 USD. Vốn bị sụt từ 7.500 USD xuống 2.500 USD, vượt xa margin duy trì. Nếu thực hiện ở mức giá thanh lý bắt buộc là 67,00 USD, thì lỗ 8.000 USD sẽ vượt quá khoản tiền gửi ban đầu 7.500 USD của bạn thêm 500 USD trước phí. Lỗ trên hợp đồng tương lai có thể vượt quá số tiền tiền mặt ban đầu đã nộp.
Vị thế bán/Cuộc mở vị thế ngược cùng cơ chế ở hướng đối lập. Người bán khống thua khi giá đóng cửa tăng. Điều quan trọng là sự di chuyển giá bất lợi nhân với hệ số hợp đồng, không phải vị thế là mua hay bán.
Kích thước vị thế và Kiểm soát rủi ro
Khả năng margin và khả năng chịu lỗ là hai ràng buộc khác nhau. Một nhà giao dịch có 30.000 USD có thể technically mở Four contracts nếu margin ban đầu là 7.500 USD mỗi cái, nhưng điều đó sẽ dùng hết vốn và để lại không dư thanh khoản. Một biến động bất lợi 0,60 USD trên bốn hợp đồng dầu thô sẽ tạo ra lỗ 2.400 USD, tương đương 8% tài khoản.
Giả sử nhà giao dịch giới hạn rủi ro cho kế hoạch giao dịch ở mức 2% của 30.000 USD, hay 600 USD. Với khoảng cách dừng lỗ 0,50 USD mỗi thùng, rủi ro mỗi hợp đồng là 0,50 USD nhân với 1.000, hay 500 USD trước trượt giá và phí. Ngân sách rủi ro cho phép một hợp đồng, dù khả năng margin cho phép bốn hợp đồng. Nhà giao dịch cũng nên giữ sẵn tiền mặt cho variation margin và có thể tăng yêu cầu từ sàn giao dịch hoặc môi giới.
Dừng bảo vệ có thể giảm rủi ro thị trường thông thường nhưng không thể đảm bảo giá thoát ra trong trường hợp gap hoặc giai đoạn thanh khoản thấp. Kiểm soát thực tế đòi hỏi theo dõi vốn chủ sở hữu của tài khoản, margin thặng dư, phơi bày thanh toán, hệ số hợp đồng, biến động và quy định thanh lý của môi giới. Bài học cốt lõi là đòn bẩy làm tăng tốc quá trình chuyển giao lợi nhuận và lỗ, trong khi mark-to-market chuyển các biến động đó thành các yêu cầu thanh toán ngay lập tức.
Bài kiểm tra cuối bài
Ôn lại kiến thức, thử sức và nhận góp ý cho bài làm.