


Quy mô vị thế là Công cụ Kiểm soát Đòn bẩy thực sự
Bộ chọn đòn bẩy trên một nền tảng futures xác định mức ký quỹ ban đầu mà sàn yêu cầu; nó không xác định mức rủi ro tài khoản bạn nên chấp nhận. Đòn bẩy hiệu quả đo lường phơi nhiễm thực tế so với vốn chủ sở hữu tài khoản:
Đòn bẩy hiệu quả = tổng notional vị thế ÷ vốn chủ sở hữu tài khoản
Đối với một hợp đồng futures tuyến tính, notional vị thế là:
Notional vị thế = số hợp đồng × hệ số hợp đồng × giá vào
Giả sử một tài khoản có 20,000 USD vốn và mở hai hợp đồng ETH futures. Mỗi hợp đồng đại diện cho 1 ETH, và giá vào là 2,500 USD. Notional vị thế là 2 × 1 ETH × 2,500 USD/ETH = 5,000 USD. Đòn bẩy hiệu quả là 5,000 USD ÷ 20,000 USD = 0.25×.
Nếu nhà giao dịch chọn đòn bẩy 5× của sàn, ký quỹ ban đầu ước tính là 5,000 USD ÷ 5 = 1,000 USD, bỏ qua các điều chỉnh đặc thù của sàn. Vị thế vẫn chỉ có đòn bẩy hiệu quả 0.25× so với tổng vốn tài khoản. Thay đổi bộ chọn sang 10× có thể làm giảm ký quỹ ban đầu khoảng 500 USD, nhưng nó không làm thay đổi phơi nhiễm 5,000 USD hoặc lợi nhuận và lỗ trên mỗi đô la biến động giá.
Chuyển đổi giới hạn rủi ro thành các Hợp đồng
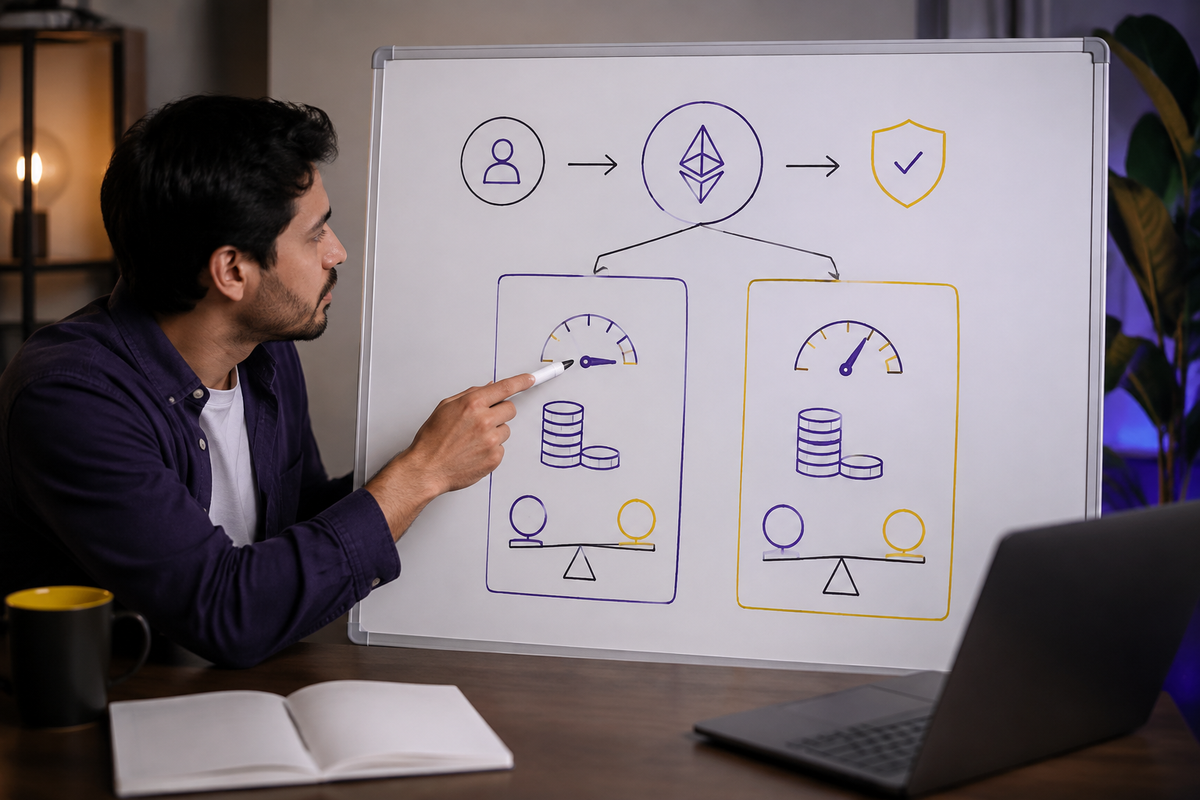
Một vị trí có thể phòng thủ bắt đầu từ giới hạn rủi ro ở cấp độ tài khoản. Nếu vốn tài khoản là 20.000 USD và rủi ro tối đa được lên kế hoạch cho mỗi lệnh là 1%, ngân sách rủi ro tính bằng đô la là:
Ngân sách rủi ro = 20.000 USD × 1% = 200 USD
Giả sử vụ vào ETH là 2.500 USD và lệnh dừng dựa trên việc vô hiệu hóa là 2.425 USD. Khoảng cách dừng là 75 USD mỗi ETH, hay 75 ÷ 2.500 = 3.0% của giá vào. Đối với một hợp đồng tuyến tính đại diện cho 1 ETH, lỗ gộp tại mức dừng là 75 USD mỗi hợp đồng.
Chi phí giao dịch cũng phải được tính. Giả định phí nhập và thoát ước tính cộng với trượt giá bất lợi tổng cộng là 5 USD cho mỗi hợp đồng. Lỗ dự kiến mỗi hợp đồng trở thành:
Lỗ theo mỗi hợp đồng = 75 USD lệnh dừng + 5 USD chi phí = 80 USD
Kích thước vị thế dựa trên rủi ro là:
Hợp đồng = floor(200 USD ÷ 80 USD) = floor(2.5) = 2 hợp đồng
Làm tròn xuống là điều cần thiết vì ba hợp đồng sẽ tạo ra rủi ro 3 × 80 USD = 240 USD, hoặc 1,2% vốn. Với hai hợp đồng, rủi ro ước tính là 160 USD, hoặc 0,8%. Số dư 40 USD còn lại không phải là lý do để mở rộng lệnh dừng; lệnh dừng nên đại diện cho sự vô hiệu hóa giao dịch, trong khi kích thước được điều chỉnh theo lệnh dừng.
Các đặc điểm hợp đồng có ý nghĩa. Nếu một hợp đồng đại diện cho 0,1 ETH, thì lỗ gộp dừng lại là 0,1 × 75 USD = 7,50 USD mỗi hợp đồng, và chi phí phải được ước tính trên hợp đồng nhỏ hơn đó. Luôn xác nhận hệ số nhân, kích thước tick, cơ sở phí, tiền tệ thanh toán và xem sản phẩm có tuyến tính hay nghịch đảo trước khi tính kích thước.
Áp dụng giới hạn Phơi nhiễm và Phạm vi ký quỹ
Kích thước dựa trên rủi ro chỉ là giới hạn đầu tiên. Kích thước cuối cùng nên là kích thước nhỏ nhất được phép bởi rủi ro khi dừng lỗ, đòn bẩy hiệu quả tối đa, ký quỹ khả dụng và bất kỳ giới hạn phơi nhiễm danh mục đầu tư nào.
Trong ví dụ này, hai hợp đồng tạo ra phơi nhiễm danh nghĩa 5.000 USD và đòn bẩy hiệu quả 0,25×. Nếu chính sách của nhà giao dịch cho phép không quá 2× đòn bẩy hiệu quả, tầm kiểm soát phơi nhiễm là 20.000 USD × 2 = 40.000 USD. Ở mức vào 2.500 USD và 1 ETH cho mỗi hợp đồng, tầm kiểm soát này cho phép 16 hợp đồng. Tuy nhiên, tính toán rủi ro dừng lỗ chỉ cho phép hai hợp đồng, nên hai là tối đa có thể biện chứng.
Phân bổ margine phải cung cấp thêm sự bảo vệ chứ không chỉ đáp ứng tối thiểu trao đổi. Với đòn bẩy trao đổi 5×, margine ban đầu xấp xỉ cho vị thế hai hợp đồng là 1.000 USD. Nhà giao dịch nên giữ đủ tài sản thế chấp tự do để đối phó với biến động giá bất lợi, phí, thanh toán funding và yêu cầu margin cho các vị thế khác. Lệnh dừng (stop) không đảm bảo thực thi tại giá kích hoạt, đặc biệt trong các khoảng trống giá hoặc thanh khoản mỏng, nên lỗ thực tế có thể vượt 160 USD.
Thanh lý không phải là sự thay thế cho một lệnh dừng. Lệnh dừng dự kiến nên đạt được trước khi giá thanh lý ước tính diễn ra. Các tính toán thanh lý thay đổi tùy sàn giao dịch vì các mức margin duy trì, phí, chế độ thế chấp và cross so với isolated margin khác nhau. Sử dụng các thông số hiện hành của địa điểm giao dịch thay vì một công thức thanh lý chung.
Tính lại như Equity và Thay đổi Phơi bày Danh mục đầu tư
Kích thước vị thế là động. Nếu vốn chủ sở hữu giảm từ 20.000 USD xuống 18.000 USD, giới hạn rủi ro 1% sẽ thành 180 USD. Với cùng 80 USD dự kiến lỗ mỗi hợp đồng, floor(180 ÷ 80) vẫn cho phép hai hợp đồng, rủi ro 160 USD hoặc 0,89%. Nếu vốn chủ sở hữu giảm xuống 15.000 USD, ngân sách là 150 USD và kích thước giảm xuống một hợp đồng.
Đòn bẩy hiệu quả cũng thay đổi khi giá và vốn chủ sở hữu biến động. Một danh mục 40.000 USD đối đầu với vốn chủ sở hữu 20.000 USD là đòn bẩy hiệu quả 2×. Sau một khoản lỗ 2.000 USD trên tài khoản, cùngNotional đối với vốn chủ sở hữu 18.000 USD trở thành 2,22×. Các vị thế tương quan phải được gộp: vị thế dài BTC và vị thế dài ETH trên hợp đồng tương lai có thể hoạt động như một phơi bề phức tạp tiền điện tử lớn hơn thay vì hai giao dịch độc lập.
Quá trình thực tế là xác định tỷ lệ rủi ro tài khoản, tính rủi ro bằng tiền, đặt lệnh dừng ở điểm bị vô hiệu về mặt kỹ thuật, ước tính lỗ và chi phí cho mỗi hợp đồng, làm tròn kích thước xuống, và sau đó xác minh đòn bẩy hiệu quả, dung lượng margin, khoảng cách thanh lý và phơi bày tương quan. Điều này giữ đòn bẩy phụ thuộc vào giới hạn lỗ có thể đo đạc được thay vì coi margin có sẵn như sự cho phép để tối đa hóa kích thước vị thế.
Bài kiểm tra cuối bài
Ôn lại kiến thức, thử sức và nhận góp ý cho bài làm.