


Kiến trúc chiến lược
Một chiến lược futures định hướng dựa trên quy tắc phải chuyển đổi các quan sát thị trường thành các quyết định mà một trader khác có thể tái tạo lại mà không diễn giải. Các thành phần tối thiểu bao gồm: một thị trường và khung thời gian, bộ lọc định hướng, kích hoạt vào lệnh, dừng ban đầu, thoát l profit, thoát thời gian, quy tắc kích thước vị thế, và các điều kiện ngăn chặn giao dịch.
Xem xét một chiến lược futures E-mini S&P 500 minh họa. Một hợp đồng ES có hệ số nhân là 50 USD cho mỗi điểm chỉ số và một tick tối thiểu là 0,25 điểm, trị giá 12,50 USD. Chiến lược sử dụng các thanh hàng ngày hoàn chỉnh cho hướng đi và các thanh 30 phút cho việc thực thi. Có khuynh hướng mua khi giá đóng cửa hàng ngày trước đó nằm trên đường trung bình động đơn giản 50 ngày đã hoàn chỉnh. Có khuynh hướng bán khi nó ở dưới mức trung bình. Chỉ sử dụng các thanh hoàn chỉnh để tránh hiện tượng nhìn trước (look-ahead bias).
Đối với giao dịch mua, ghi nhận mức cao 30 phút chính thức đầu tiên và nhập lệnh một tick trên mức đỉnh đó. Đối với giao dịch bán, nhập lệnh một tick dưới mức thấp 30 phút đầu tiên. Hủy bỏ lệnh vào mà chưa khớp tại thời điểm giao dịch 12:00 theo giờ giao dịch. Không giao dịch khi biên độ mở cửa vượt quá 1,25 lần so với phạm vi thực sự trung bình 14 ngày đã hoàn chỉnh, vì một biên độ bất thường rộng có thể tạo ra dừng ở xa không thực tế. Định nghĩa phiên làm việc chính xác, nguồn dữ liệu và phương pháp rollover hợp đồng phải được giữ cố định trong nghiên cứu và thực thi trực tiếp.
Rủi ro, Dừng lỗ và Kích thước vị thế
Xác định một đơn vị rủi ro, hay 1R, là mức lỗ ước tính nếu kích hoạt dừng ban đầu, bao gồm trượt mô hình và hoa hồng được mô phỏng. MargIn không phải là 1R. Margin là tài sản thế chấp yêu cầu để nắm giữ vị thế, trong khi biến động thị trường quyết định mức lỗ. Một vị thế có thể đáp ứng yêu cầu margin và vẫn quá lớn so với giới hạn rủi ro của chiến lược.
Giả sử vốn chủ sở hữu tài khoản là 100.000 USD và rủi ro tối đa mỗi giao dịch là 0,50%, do đó ngân sách rủi ro là 500 USD. Giao dịch mua được khớp ở mức 5.205,25 và dừng mục tiêu là 5.197,25. Khoảng cách dừng là 8,00 điểm. Rủi ro thô cho mỗi hợp đồng là 8,00 × 50 USD = 400 USD. Giả sử hai tick thâm hụt vòng vòng (round-trip) tổng thể là 25 USD bị mất, và 5 USD phí hoa hồng và phí vòng vòng. Rủi ro được mô phỏng cho mỗi hợp đồng là do đó 430 USD.
Kích thước vị thế bằng phần dư nguyên của ngân sách rủi ro chia cho rủi ro được mô hình cho mỗi hợp đồng. Trong ví dụ này, 500 USD ÷ 430 USD = 1,16, do đó vị thế là một hợp đồng. Hai hợp đồng sẽ làm lộ 860 USD, hoặc 0,86% vốn chủ sở hữu, và vi phạm giới hạn 0,50%. Nếu một hợp đồng vượt quá ngân sách, kích thước đúng là bằng không trừ khi một hợp đồng liên quan nhỏ hơn đã được thử nghiệm rõ ràng.
Tại một mức nhập 5,205.25, một hợp đồng ES đại diện cho gần 5,205.25 × $50 = $260,262.50 mức ph exposure danh nghĩa. So với $100,000 vốn chủ sở hữu, đòn bẩy danh nghĩa là khoảng 2,60 lần. Nhà giao dịch cũng phải xác nhận rằng số tiền có sẵn vượt quá yêu cầu ký quỹ ban đầu hiện tại của broker cộng với một buffer thanh khoản được xác định trước. Yêu cầu ký quỹ có thể thay đổi, nên họ không được n gắn cứng từ một ví dụ cũ.
Exits and Expected Value
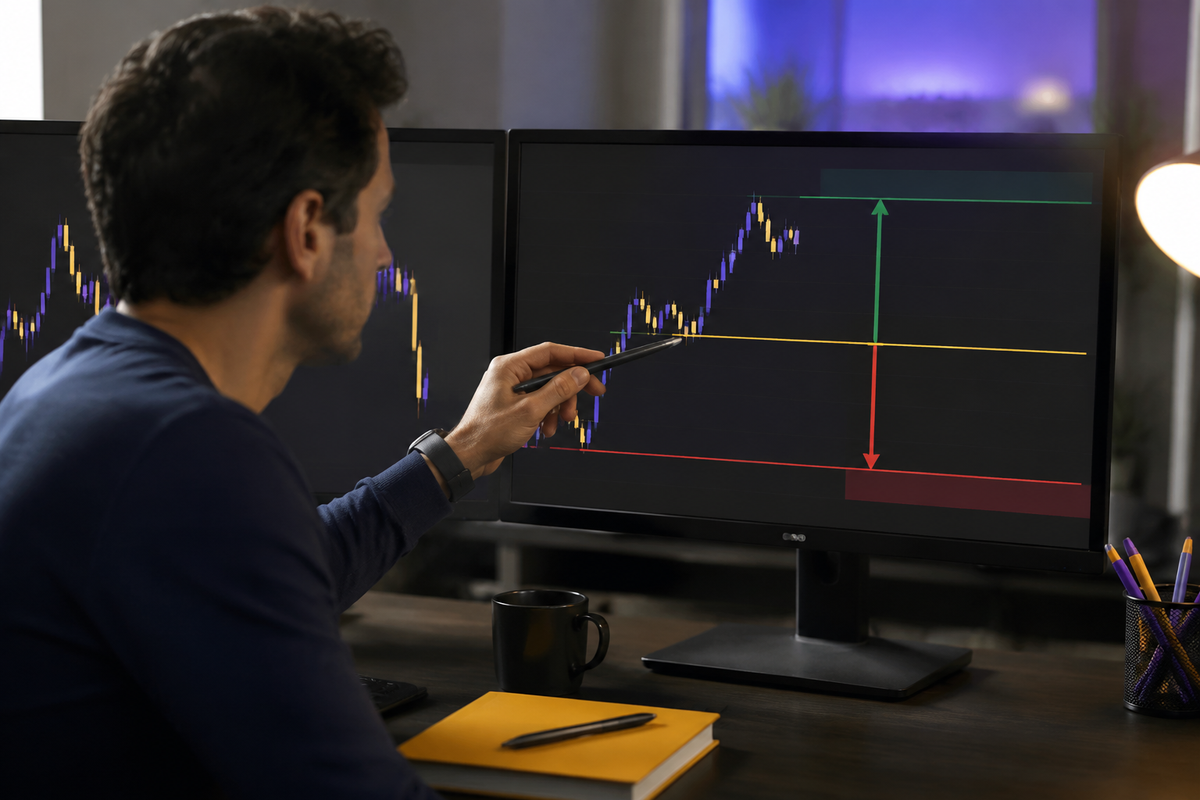
Một mục tiêu danh nghĩa hai phần hai không nhất thiết tạo ra một lợi nhuận ròng 2R sau chi phí. Ở đây, dừng lỗ được mô phỏng là $430. Để đạt được ít nhất gấp đôi số tiền đó sau $30 chi phí được mô phỏng, lợi nhuận gộp mục tiêu phải thỏa mãn lợi nhuận mục tiêu − $30 ≥ 2 × $430. Lợi nhuận gộp yêu cầu tối thiểu là ít nhất $890. Bởi vì ES di chuyển theo các nhịp 0,25 điểm, một mục tiêu 18 điểm tạo ra $900 gộp và $870 ròng. Mục tiêu mua dài do đó là 5,205.25 + 18.00 = 5,223.25, cho tỷ lệ thưởng- rủi ro ròng là $870 ÷ $430 = 2.02.
Đặt dừng bảo vệ ngay sau khi vào lệnh và không mở rộng nó. Chỉ di chuyển nó theo một quy tắc được kiểm tra trước; nếu không, để nguyên. Thoát ở mục tiêu, ở dừng bảo vệ, hoặc năm phút trước khi đóng phiên giao dịch thườ ng, cái nào xảy ra trước. Một thời gian thoát ngăn chiến lược trong ngày vô tình thành vị thế qua đêm.
Lợi nhuận phụ thuộc vào kỳ vọng hơn là một giao dịch duy nhất. Nếu thử nghiệm cho tỷ lệ thắng 38%, người thắng trung bình là 1,90R, và người thua trung bình là 1,00R sau chi phí, kỳ vọng là 0,38 × 1,90R − 0,62 × 1,00R = 0,102R mỗi giao dịch. Tỷ lệ thắng hòa vốn là 1 ÷ (1 + 1,90) = 34,5%. Những ước tính này chỉ hữu ích khi chúng đến từ đủ quan sát trên các chế độ biến động khác nhau và bao gồm chi phí thực tế.
Các Quy tắc Thực thi và Xác thực
Sự nhất quán đòi hỏi các điều kiện cố định không giao dịch và tắt máy rõ ràng. Bỏ qua một setup nếu ký quỹ yêu cầu cộng với buffer thanh khoản vượt quá số funds khả dụng, dữ liệu thị trường không đầy đủ, hợp đồng nằm trong cửa sổ rollover được định nghĩa, kích thước tính toán bằng 0, hoặc entry sẽ diễn ra sau thời gian hủy bỏ. Tạm dừng các lệnh nhập mới trong ngày sau hai giao dịch dừng hoặc mất vốn cổ phiếu hàng ngày 1,0%, cái nào đến trước. Lệnh dừng giới hạn rủi ro được thiết lập để giới hạn rủi ro dự kiến nhưng không thể đảm bảo giá thực hiện trong trường hợp gap hoặc thị trường nhanh.
Record the signal time, bias, opening range, intended entry, actual fill, stop, target, size, margin available, slippage, fees, exit reason, and realized result in dollars and R. Evaluate the strategy with net expectancy, maximum drawdown, profit factor, consecutive losses, and rule-adherence rate. Test on historical data, reserve an out-of-sample period, and conduct simulated forward execution before risking capital. A strong process does not alter rules after isolated losses; revisions should follow a scheduled review using a meaningful sample and should be tested as a new strategy version.
Bài kiểm tra cuối bài
Ôn lại kiến thức, thử sức và nhận góp ý cho bài làm.