


Xác định Thông tin Ph exposure Trước khi Chọn Hợp đồng
Một hedge futures hiệu quả bắt đầu từ một ph exposure có thể đo lường được, không phải ý kiến thị trường. Xác định tài sản, số lượng, ngày định giá, tiền tệ và hướng rủi ro. Doanh nghiệp sở hữu tồn kho hoặc dự kiến bán một tài sản sẽ bị tổn hại bởi giá giảm và thông thường sử dụng hedge ngắn. Doanh nghiệp dự kiến mua một tài sản sẽ bị tổn hại bởi giá tăng và thông thường sử dụng hedge dài. Mục tiêu hedge cũng cần được làm rõ: ổn định ngân sách, bảo vệ mức giá tối thiểu khi bán, hoặc giảm biến động lợi nhuận thay vì tối đa hoá lợi nhuận giao dịch.
Giả sử một nhà sản xuất lúa mì dự kiến sẽ bán 500.000 giạ trong vòng ba tháng. Người nông dân về mặt kinh tế đang bị long lúa mì vì giá trị bán tương lai sẽ tăng lên và giảm theo giá lúa mì. Bán hợp đồng futures lúa mì tạo ra một vị thế ngắn bù đắp. Ngược lại, một nhà sản xuất dự kiến mua 250.000 pounds đồng sẽ bị về mặt kinh tế ở vị thế ngắn đồng trước khi mua và có thể mua futures để bù rủi ro tăng giá.
Ước lượng ph exposure phải phản ánh số lượng thực sự nhạy cảm với giá. Nếu chỉ 70% vụ lúa mì có xác suất cao, hedge toàn bộ dự báo có thể tạo ra vị thế ngắn mang tính đầu cơ nếu năng suất thất vọng. Ước tính lập kế hoạch điều chỉnh xác suất sẽ là 500,000 × 70% = 350,000 giạ, mặc dù quy tắc kế toán hoặc chính sách rủi ro có thể yêu cầu một cách xử lý khác. Rủi ro số lượng, sự chậm trễ thời điểm và sự khác biệt về chất lượng nên được ghi nhận trước khi tính toán hợp đồng.
Tính toán Tỉ lệ Hedge và Số lượng Hợp đồng
Hedge đơn giản nhất sử dụng tỉ lệ hedge 1.00, nghĩa là một đơn vị ph exposure cho mỗi đơn vị ph cash exposure. Nếu một hợp đồng futures lúa mì đại diện cho 5,000 giạ, hedge đầy đủ 500,000 giạ yêu cầu N = 500,000 ÷ 5,000 = 100 hợp đồng ngắn. Nếu ban quản lý muốn hedge chỉ 80%, số lượng hợp đồng sẽ là N = 0.80 × 500,000 ÷ 5,000 = 80 hợp đồng ngắn.
Giả sử lúa mì tiền mặt ban đầu là $6.20 mỗi giạ và giá futures là $6.35. Vào ngày bán, lúa mì tiền mặt là $5.55 và futures là $5.68. Bán 80 hợp đồng futures ở mức $6.35 và mua lại ở $5.68 tạo ra lợi nhuận là ($6.35 − $5.68) × 5,000 × 80 = $268,000. Doanh thu tiền mặt là $5.55 × 500,000 = $2,775,000. Tổng tiền hedge được hedged là do đó $3,043,000, hay $6.086 mỗi giạ trên toàn bộ vụ thu hoạch. Hedge không khóa được $6.35 vì chỉ có 80% số lượng được hedged và giá tiền mặt địa phương không di chuyển exactly với futures.
Cho hedge dài, giả sử một nhà sản xuất sẽ mua 250,000 pounds đồng và mỗi hợp đồng futures đại diện cho 25,000 pounds. Tỉ lệ hedge 1.00 đòi hỏi 10 hợp đồng dài. Nếu futures tăng từ $4.05 lên $4.38 mỗi pound trong khi giá mua tiền mặt tăng từ $4.00 lên $4.35, chi phí tiền mặt là $1,087,500 và lợi nhuận từ futures là ($4.38 − $4.05) × 250,000 = $82,500. Lợi ích ròng là $1,005,000, tương đương $4.02 mỗi pound trước hoa hồng, tài trợ và điều chỉnh vận hành.
Đo lường rủi ro Basis
Định nghĩa cơ sở ở đây là giá tiền mặt trừ giá futures: b = S − F. Trong ví dụ đồng vành đồng, cơ sở ban đầu là $4.00 − $4.05 = −$0.05 mỗi pound. Vào ngày mua, cơ sở là $4.35 − $4.38 = −$0.03. Đối với một hedge dài có kích thước đúng đắn được nắm giữ đến ngày định giá, giá mua thực tế xấp xỉ F0 + bT. Kết quả là $4.05 + (−$0.03) = $4.02 cho mỗi pound, phù hợp với tính toán tiền mặt và futures chi tiết.
Đối với một hedge ngắn đầy đủ, giá bán thực tế cũng xấp xỉ F0 + bT. Futures bảo vệ chống lại biến động phổ biến giữa giá tiền mặt và giá futures, nhưng chúng không loại bỏ được sự bất ổn trong cơ sở đóng vị. Nếu cơ sở tăng từ −$0.15 lên −$0.05, người hedger ngắn thường được lợi vì giá tiền mặt hoạt động tốt hơn so với futures. Nếu cơ sở yếu đi, người hedger ngắn nhận được giá thực tế thấp hơn. Người hedger dài có khuynh hướng kinh tế ngược lại.
Rủi ro cơ sở phát sinh từ vị trí địa lý, loại hàng, thời điểm giao hàng, chi phí vận chuyển, điều kiện lưu trữ và ngày hợp đồng hết hạn. Vì vậy một hedge nên sử dụng hợp đồng có hành vi giá liên kết gần nhất với mức độ phơi nhiễm, không tự động chọn hợp đồng có tên gần nhất. Cơ sở lịch sử cần được phân tích quanh tháng giao dịch dự định. Phạm vi và độ lệch chuẩn của cơ sở hữu ích hơn cho lập kế hoạch rủi ro so với một trung bình lịch sử đơn.
Thiết kế một Minute-Variance Cross-Hedge
Một hợp đồng futures chính xác có thể không tồn tại cho tài sản được hedged. Ví dụ, một công ty đối mặt với nhiên liệu phản lực có thể sử dụng một hợp đồng futures sản phẩm đã được tinh luyện thanh khoản, mà giá của nó liên kết chặt chẽ nhưng không hoàn toàn tuyệt đối với nhiên liệu phản lực. Đây là một cross-hedge. Việc lựa chọn hợp đồng nên cân nhắc sự tương đồng kinh tế, tương quan lợi nhuận lịch sử, tính thanh khoản, đơn vị hợp đồng, tiền tệ, vị trí giao hàng và liệu mối quan hệ có ổn định trong các thị trường căng thẳng hay không.
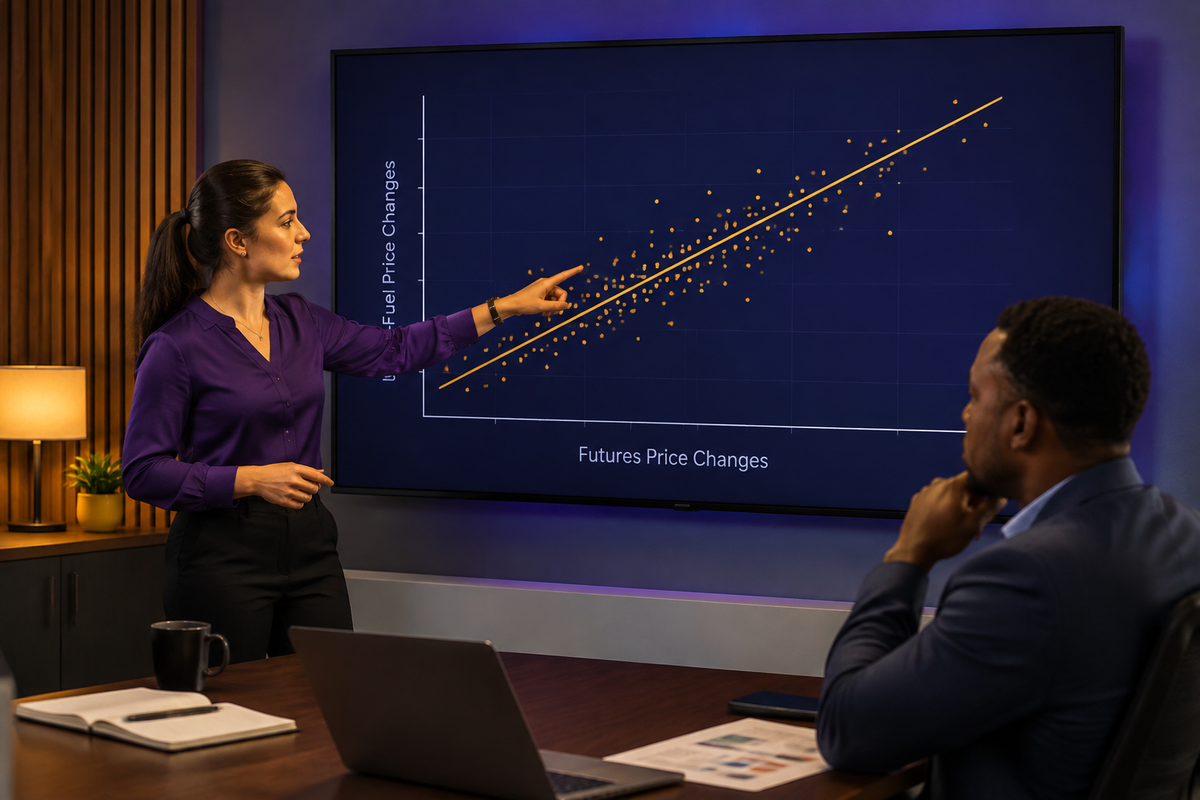
Một ước lượng định lượng phổ biến là hệ số hedge tối thiểu-variance h* = ρ × σS ÷ σF, trong đó ρ là hệ số tương quan giữa biến đổi phơi nhiễm tại chỗ và giá futures, σS là độ lệch chuẩn của biến động giá tại chỗ, và σF là độ lệch chuẩn của biến động giá futures. Cả hai biến động phải sử dụng các đơn vị và khoảng thời gian quan sát tương thích. Tỷ lệ này cũng có thể được ước lượng như hệ số đường dốc từ một hồi quy biến đổi giá tại chỗ trên biến đổi giá futures.
Giả sử biến động giá nhiên liệu jet theo tháng có độ lệch chuẩn là $0.12 mỗi gallon, biến động tương ứng của futures là $0.10 mỗi gallon, và hệ số tương quan là 0.82. Hedge ratio là 0.82 × $0.12 ÷ $0.10 = 0.984. Nếu phơi nhiễm là 1,200,000 gallons và kích thước hợp đồng futures được giả định là 42,000 gallons, số lượng hợp đồng ước tính là 0.984 × 1,200,000 ÷ 42,000 = 28.11 hợp đồng. Vì hợp đồng không thể chia nhỏ, công ty phải chọn 28 hoặc 29 sau khi so sánh phơi nhiễm dư, chi phí giao dịch và giới hạn rủi ro.
Trong các mối quan hệ thống kê ổn định, phần biến thiên tối thiểu được giảm đi bởi hedge tối thiểu-variance xấp xỉ ρ². Ở đây, 0.82² = 0.6724, nên hedge có thể giảm biến thiên giá khoảng 67.24%, chứ không phải 98.4%. Tỷ lệ hedge mô tả kích thước vị thế; nó không phải là phần trăm rủi ro được loại bỏ. Rủi ro còn lại đến từ sự tương quan không hoàn hảo, sai số ước lượng tham số, làm tròn hợp đồng và các thay đổi tương lai trong mối quan hệ.
Căng thẳng-Kiểm tra Thực hiện, Tiền gửi và Thời gian
Một hedge có thể có hiệu quả kinh tế nhưng vẫn thất bại do áp lực thanh khoản. Futures yêu cầu margin ban đầu và margin biến động hàng ngày. Xem xét một vị thế ngắn 28 hợp đồng, mỗi hợp đồng bao phủ 42,000 gallon. Nếu futures tăng lên $0.60 mỗi gallon, tổn thất biến động là 28 × 42,000 × $0.60 = $705,600. Hàng tồn kho cơ sở hoặc doanh thu dự kiến có thể mang lại giá trị kinh tế tương tự, nhưng lợi nhuận đó có thể không tạo ra tiền mặt ngay tháng sau. Người hedger do đó cần một quỹ dự trữ thanh khoản margin tách biệt khỏi kết quả hedge dự kiến.
Expiration should be later than, but reasonably close to, the cash pricing date. If the exposure extends beyond the liquid contract month, the hedge may need to be rolled by closing the nearby contract and opening a later one. The price difference between contract months creates roll risk. Timing mismatches also matter: closing the futures hedge one week before the cash transaction leaves the exposure unhedged during that week.
Stress tests should include adverse basis moves, correlation breakdown, quantity changes, delayed transactions, contract rounding, and large margin calls. Leverage does not reduce the required hedge notional; it only reduces the cash posted initially relative to that notional. A small margin deposit can therefore support a large and appropriate hedge, but it can also create severe cash demands if futures move against the position before the cash exposure is settled.
Final Hedge Decision Framework
A defensible hedge connects every contract to a documented exposure. First estimate quantity and timing, determine whether the required futures direction is long or short, select the closest contract, estimate a 1.00 or minimum-variance hedge ratio, calculate the contract count, and evaluate rounding. Then quantify basis risk, transaction costs, margin liquidity, and roll requirements before execution.
Performance should be evaluated using the combined cash and futures result rather than the futures profit alone. A futures loss can indicate a successful hedge when the underlying exposure gains value. After settlement, compare actual effective price with the target, separate basis effects from quantity and timing errors, and update the hedge ratio only when sufficient new evidence shows that the price relationship has changed.
Bài kiểm tra cuối bài
Ôn lại kiến thức, thử sức và nhận góp ý cho bài làm.