


Định nghĩa Kế hoạch như một Hệ thống Rủi ro
Một kế hoạch giao dịch futures đầy đủ là nhiều hơn một tín hiệu vào lệnh. Nó phải kết nối năm thành phần: quy tắc chiến lược, kích thước vị thế, giới hạn đòn bẩy, dự trữ ký quỹ, quyết định hedging và các thủ tục dự phòng. Mục tiêu không phải là dự đoán mọi sự kiện thị trường. Mục tiêu là xác định điều gì sẽ xảy ra với tài khoản khi giao dịch có lợi, khi nó thất bại ở mức bình thường và khi điều kiện thị trường ngăn chặn một thoát lệnh có trật tự.
Sử dụng một đơn vị đo lường nhất quán. Rủi ro bằng tiền mặt thường là cách thực tế nhất vì nó cho phép so sánh giữa rủi ro giá, yêu cầu ký quỹ, vốn tài khoản và giới hạn rút lỗ. Với một hợp đồng futures, tiếp xúc danh nghĩa bằng giá futures nhân với hệ số hợp đồng. Rủi ro giá dự kiến bằng khoảng cách dừng nhân với hệ số và số lượng hợp đồng. Những đại lượng này khác nhau: ký quỹ là tài sản thế chấp, không phải là mất mát tối đa có thể xảy ra, trong khi tiếp xúc danh nghĩa đo lường độ nhạy thị trường chứ không phải mất mát dự kiến.
Giả định một tài khoản giả định 100.000 USD giao dịch hợp đồng E-mini S&P 500 với giá chỉ số 5.000. Hệ số hợp đồng là 50 USD cho mỗi điểm chỉ số, nên một hợp đồng có tiếp xúc danh nghĩa 250.000 USD. Khoảng giếng giá tối thiểu là 0.25 điểm chỉ số, tương đương 12,50 USD. Mọi số liệu ký quỹ dưới đây là giả định lập kế hoạch, không phải yêu cầu hiện tại từ sàn hoặc nhà môi giới; các yêu cầu thực tế phải được kiểm tra trước mỗi phiên giao dịch.
Tích hợp Vào Lệnh, Ra Lệnh và Kích thước Vị thế
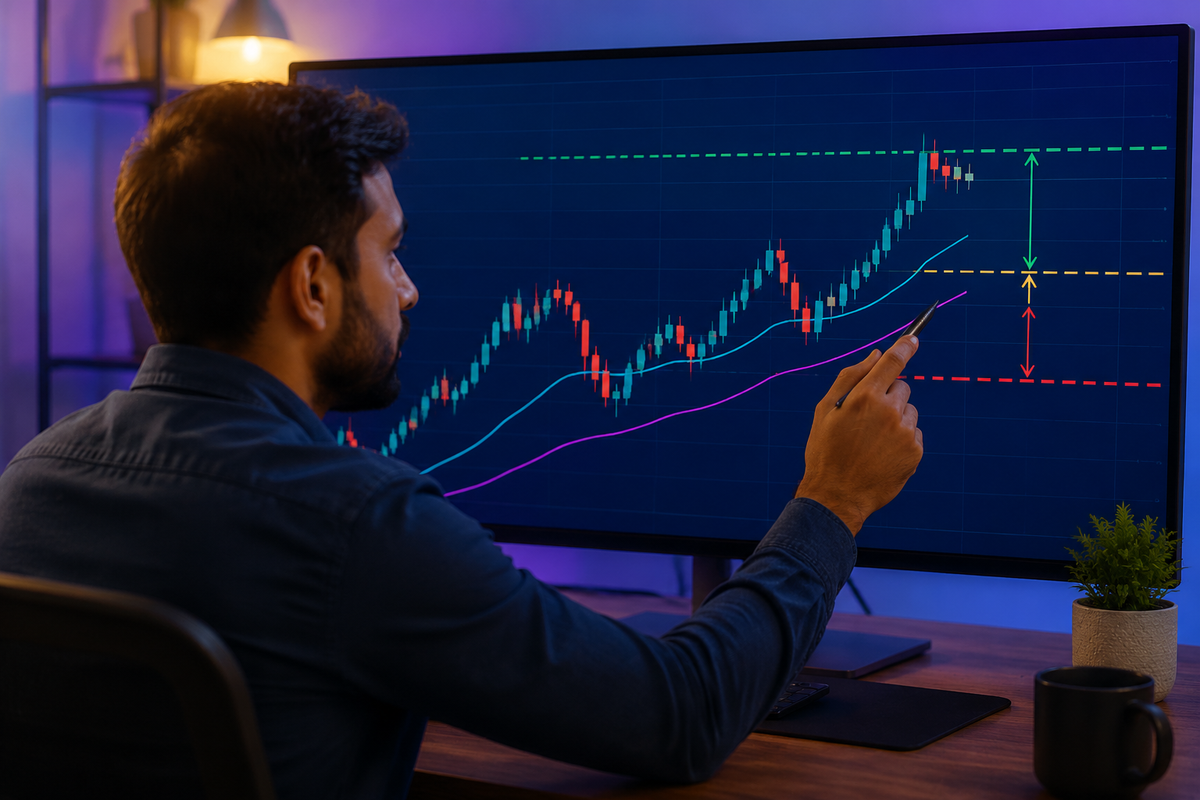
Xem xét một thiết lập xu hướng dài hạn có quy tắc khách quan. Vào lệnh chỉ sau khi đóng cửa hàng ngày vượt quá mức đóng cửa cao nhất của 20 phiên trước, đường trung bình động 20 ngày nằm trên đường trung bình 50 ngày, và chênh lệch bid-ask hiện tại nằm trong phạm vi bình thường của kế hoạch. Đặt dừng bảo vệ ban đầu ở 30 điểm chỉ số dưới mức vào lệnh. Thoát lệnh tại dừng, sau khi đóng cửa dưới đường trung bình 20 ngày, hoặc sau 15 phiên nếu không có dừng hoặc thoát theo xu hướng. Không thêm hợp đồng sau khi vào lệnh nếu quy tắc đòn bẩy hình tháp không được thử nghiệm riêng.
Ở mức 5.000, rủi ro mỗi hợp đồng từ dừng 30 điểm là 30 × 50 = 1.500 USD. Thêm bốn ticks lệch giá bất lợi, bằng 1 điểm hoặc 50 USD mỗi hợp đồng, và giả định 5 USD cho mỗi lô cho chi phí và phí vòng một. Tổng rủi ro có kế hoạch do đó là 1.555 USD mỗi hợp đồng. Nếu giới hạn rủi ro cấp tài khoản là 2% của 100.000 USD, ngân sách rủi ro là 2.000 USD. Kích thước cho phép là số nguyên nhỏ hơn 2.000 ÷ 1.555, tức là một hợp đồng. Hai hợp đồng sẽ tạo ra 3.110 USD rủi ro có kế hoạch, hoặc 3,11% vốn chủ sở hữu, và phải bị từ chối ngay cả khi nhà môi giới cho phép lệnh.
Định nghĩa logic chốt lời trước. Nếu kế hoạch sử dụng mục tiêu cố định là 60 điểm, phần thưởng gộp là 60 × 50 = 3.000 USD cho mỗi hợp đồng. Sau cùng khoản chi phí và trượt giá 55 USD như trên, lợi nhuận ròng ước tính khoảng 2.945 USD. Tỷ lệ lợi nhuận so với rủi ro có kế hoạch là 2.945 ÷ 1.555 = 1,89. Tỷ lệ này không chứng minh lợi nhuận; nó phải được kết hợp với tỷ lệ thắng đã được thử nghiệm của chiến lược, phân phối thua lỗ và tần suất.
Thiết Lập Giới Hạn Đòn Bẩy và Margin
Với một hợp đồng, đòn bẩy danh nghĩa là $250,000 ÷ $100,000 = 2,5 lần vốn chủ sở hữu của tài khoản. Giả sử kế hoạch giới hạn đòn bẩy danh nghĩa gộp ở mức 3,0 lần vốn chủ sở hữu. Vị thế được duyệt. Hai hợp đồng sẽ tạo ra sự phơi nhiễm $500,000 và đòn bẩy 5,0 lần, do đó chúng sẽ thất bại ở bài kiểm tra đòn bẩy (independently of the risk-per-trade test). Một vị thế chỉ được phép nếu đáp ứng mọi giới hạn, chứ không chỉ giới hạn ít nghiêm ngặt nhất.
Giả định ký quỹ ban đầu 14.000 USD và ký quỹ bảo trì 12.700 USD cho mỗi hợp đồng. Kế hoạch yêu cầu số tiền mặt tự do sau ký quỹ ban đầu phải tối thiểu bằng ba lần ký quỹ bảo trì. Đối với một hợp đồng, số tiền mặt tự do là 100.000 − 14.000 = 86.000 USD, trong khi dự trữ yêu cầu là 3 × 12.700 = 38.100 USD. Tài khoản vượt qua với thặng dự ký quỹ là 47.900 USD. Thặng dư này nhằm hấp thụ biến động ký quỹ, tăng ký quỹ và hoãn thực thi; nó không được phép mở rộng mức dừng lệnh.
Kế hoạch cũng nên chứa các ràng buộc danh mục đầu tư. Ví dụ, tổng rủi ro mở vị thế không được vượt quá 6% vốn, đòn bẩy danh nghĩa gộp không được vượt quá 4,0 lần trên toàn bộ các vị thế, và các vị trí chỉ số cổ phiếu có độ tương quan cao có thể được coi là một ph exposure.
Định nghĩa Quyết định Phòng ngừa trước Sự kiện
Một biện pháp phòng ngừa nên giải quyết một rủi ro tạm thời được chỉ định, không che giấu một giao dịch đã làm mất hiệu lực luận điểm entry. Giả sử tài khoản nắm hai hợp đồng E-mini nhưng đối mặt với một sự kiện được lên lịch trong đó người giao dịch không thể theo dõi thực thi. Một E-mini có mức phơi nhiễm điểm chỉ số tương ứng với mười hợp đồng Micro E-mini vì hệ số nhân là $50 và $5. Do đó, một biện pháp phòng ngừa tạm thời 50% đối với hai hợp đồng long E-mini yêu cầu mười hợp đồng short Micro E-mini: hai E-mini tương đương × 50% × mười hợp đồng Micro mỗi E-mini tương đương = mười.
Hệ số phòng ngừa có thể được thể hiện dưới dạng ký quỹ phòng ngừa được chia cho giá trị danh nghĩa gốc. Mười hợp đồng Micro short ở mức 5.000 có phơi nhiễm danh nghĩa là 10 × 5.000 × $5 = $250,000. Hai hợp đồng E-mini long có phơi nhiễm danh nghĩa $500,000, tạo ra hệ số phòng ngừa 50%. Sự giảm chỉ số 1% sẽ tạo ra thiệt hại khoảng $5,000 trên vị thế dài và $2,500 lợi cho phòng ngừa, trước chi phí và sự khác biệt cơ sở, để lại một thiệt hại ròng khoảng $2,500.
Kế hoạch phải chỉ rõ ngưỡng kích hoạt phòng ngừa, kích thước và điều kiện gỡ bỏ. Ví dụ, áp dụng phòng ngừa 15 phút trước khi công bố được lên lịch cụ thể chỉ khi tín hiệu xu hướng ban đầu vẫn còn hợp lệ, gỡ bỏ trong vòng 30 phút sau khi spread trở lại bình thường, và thoái vị vị thế ban đầu nếu dừng lệnh bị chạm. Bao gồm cả hai chân trong tính toán đòn bẩy gộp và ký quỹ. Phòng ngừa có thể giảm phơi nhiễm theo hướng nhưng làm tăng chi phí giao dịch, độ phức tạp vận hành và lượng margin gộp sử dụng.
Chạy các bài kiểm tra căng thẳng định lượng
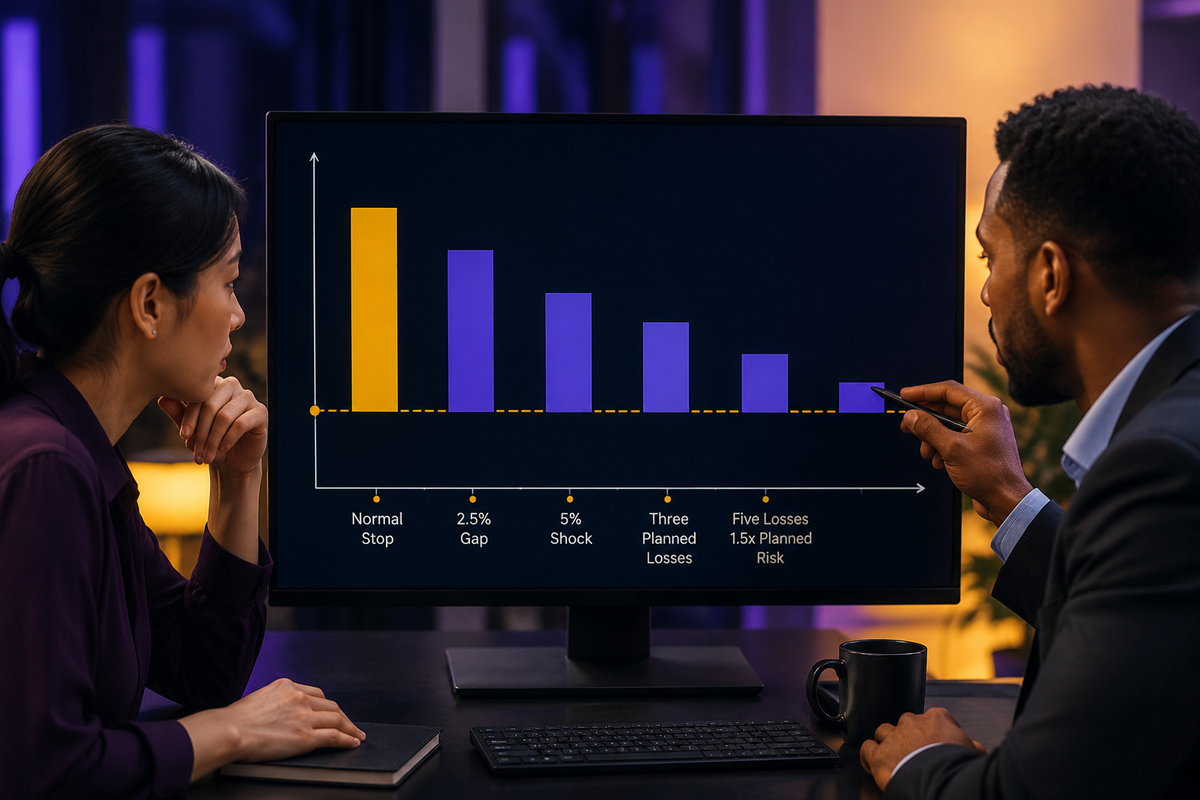
Bắt đầu với kịch bản gap-through-stop. Một hợp đồng được vào ở mức 5.000 có dừng ở 4.970, nhưng thị trường mở lại ở 4.875, giảm 2,5%. Nếu thực thi ở 4.875, thiệt hại là 125 điểm × $50 = $6,250, cộng với chi phí ước tính. Điều này khoảng 6,25% số dư ban đầu, trên gấp ba lần ngân sách rủi ro 2% được lên kế hoạch. Kết quả cho thấy một dừng lệnh kiểm soát các lệnh, chứ không đảm bảo giá thực thi.
Tiếp theo kết hợp sốc giá và sốc ký quỹ.Sau khi khoản lỗ gap $6,250, vốn chủ sở hữu ước tính khoảng $93,750 trước phí. Nếu ký quỹ ban đầu tăng 60%, nó tăng từ $14,000 lên $22,400 cho mỗi hợp đồng. Vốn tự do sau khi đăng ký ký quỹ mới là $93,750 − $22,400 = $71,350. Nếu quy tắc dự trữ đã được sửa lại vẫn yêu cầu ba lần ký quỹ bảo trì và ký quỹ bảo trì cũng tăng 60%, dự trữ bắt buộc trở thành 3 × $20,320 = $60,960. Tài khoản vẫn tuân thủ, nhưng thặng dư dự trữ giảm xuống còn $10,390. Không nên mở thêm vị trí gần ngưỡng này.
Kiểm tra một biến động tiêu cực nghiêm trọng hơn 5% từ 5,000 xuống 4,750. Thiệt hại từ mark-to-market cho một hợp đồng là 250 × $50 = $12,500, làm giảm vốn chủ sở hữu xuống khoảng $87,500. Cũng kiểm tra ba thua lặp lại theo kế hoạch: 3 × $1,555 = $4,665, tương đương 4,665% vốn ban đầu. Sau đó kiểm tra năm lần thua với mức thua thực tế trung bình gấp 1,5 lần rủi ro đã lên kế hoạch: 5 × 1,5 × $1,555 = $11,662,50. Kế hoạch nên tạm dừng các lệnh mới nếu thâm hụt đạt 10%, nếu slippage thực tế vượt quá gấp đôi giả định đã thử nghiệm trên ba giao dịch, hoặc nếu dự trữ ký quỹ rơi xuống dưới ngưỡng của nó.
Thiết lập các Kịch bản Ứng phó và Quy tắc Phê duyệt
Các thủ tục vận hành phải được thể hiện rõ. Nếu nền tảng giao dịch gặp sự cố, xác nhận trạng thái vị thế thông qua kênh độc lập của broker và sử dụng quá trình lệnh khẩn cấp của broker nếu cần giảm tiếp xúc rủi ro. Nếu dữ liệu thị trường cũ hoặc mâu thuẫn, không mở vị thế mới. Nếu thị trường bị giới hạn giá và không thể thoát lệnh, hủy các lệnh trùng lặp, bảo toàn lệnh thoát dự kiến khi thích hợp, giám sát thông báo từ sàn giao dịch, và tính toán rủi ro bằng giá giới hạn thay vì giả định lệnh dừng đã được thực thi.
Trước khi vào lệnh, kế hoạch được phê duyệt chỉ khi tín hiệu hợp lệ, rủi ro dự tính nằm trong giới hạn mỗi giao dịch, rủi ro tích lũy và rủi ro tương quan nằm trong giới hạn, đòn bẩy vượt qua, và dự trữ sau ký quỹ vẫn đủ ứng với cú sốc ký quỹ được xác định trước. Trong giao dịch, kích thước vị thế không được tăng lên do thua lỗ. Sau giao dịch, ghi nhận mức vào lệnh dự định và thực tế, dừng lỗ, thoát lệnh, trượt giá, phí, biên độ tiêu cực tối đa, sử dụng ký quỹ, và mọi ngoại lệ thủ tục.
Một kế hoạch vững chắc là kế hoạch vẫn có thể thực thi dưới áp lực, chứ không chỉ là báo cáo backtest hấp dẫn. Nếu một kịch bản vượt quá ngưỡng rút vốn hoặc thanh khoản, giảm số lượng hợp đồng, chọn hợp đồng nhỏ hơn, tăng dự trữ tiền mặt, hoặc tránh thiết lập này. Quy tắc quyết định cuối cùng là nhị phân: giao dịch chỉ khi mọi điều kiện của chiến lược, rủi ro, đòn bẩy, ký quỹ, hedge và contingency đều được thỏa mãn.
Bài kiểm tra cuối bài
Ôn lại kiến thức, thử sức và nhận góp ý cho bài làm.