


Mục tiêu Dự án
Một quy trình tự động hóa đại lý đóng kết điều phối công việc; nó không thay thế trách nhiệm kế toán. Mục đích của nó là làm cho việc đóng kết trở nên dễ đoán hơn bằng cách kết nối điều phối nhiệm vụ, dữ liệu kế toán được ủy quyền, hỗ trợ đối chiếu, xử lý ngoại lệ, phê duyệt và đánh giá hiệu suất. Thiết kế phải cho thấy những gì đại lý có thể chuẩn bị hoặc khuyến nghị, những gì một người phải xem xét, và những gì chỉ một người phê duyệt có thẩm quyền mới có thể phê duyệt hoặc ghi sổ.
Xem mẫu như một mô hình vận hành cho một lần đóng kết cụ thể, không phải là danh sách mua sắm phần mềm. Bắt đầu với kết quả kinh doanh: một lần đóng kết hoàn chỉnh, có thể hỗ trợ theo thời hạn báo cáo đã thỏa thuận. Sau đó xác định quy trình, điểm kiểm soát, bằng chứng và con đường dự phòng trước khi chọn công cụ. Quy trình làm việc nên làm cho quyền sở hữu và trạng thái trở nên rõ ràng trong khi vẫn bảo tồn hệ thống kế toán như là hồ sơ chính thức cho các số dư và các mục đã ghi sổ.
Lập bản đồ Quy trình Đóng Kết
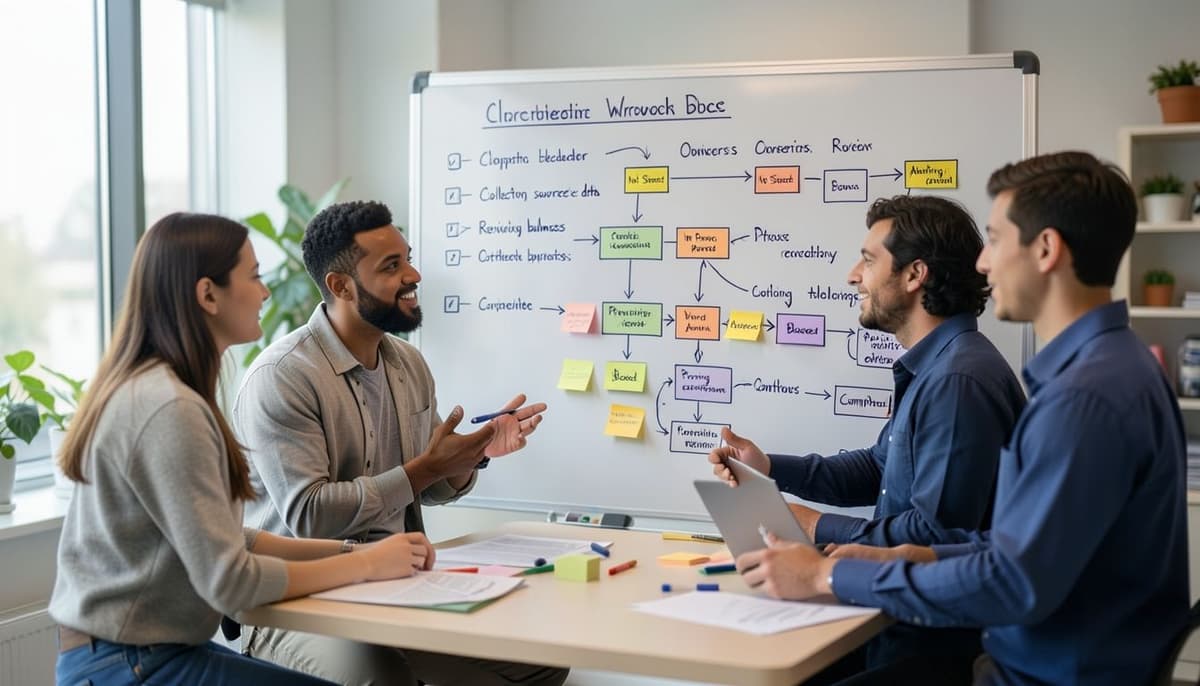
Chọn một công ty đại diện và khoảng thời gian, sau đó lập bản đồ công việc từ sự chuẩn bị đóng kết đến đánh giá cuối cùng. Các giai đoạn điển hình bao gồm xác nhận lịch trình và chủ sở hữu nhiệm vụ, thu thập dữ liệu nguồn, hoàn thành đối chiếu sổ cái phụ và ngân hàng, xem xét các khoản phải thu và số dư liên công ty, chuẩn bị các bút toán, lấy phê duyệt, ghi sổ qua quy trình đã được phê duyệt, và hoàn thành đánh giá bảng cân đối kế toán cuối cùng và gói đóng kết. Trình tự chính xác phụ thuộc vào các yếu tố phụ thuộc: ví dụ, một đối chiếu có thể cần hoàn thành trước khi một điều chỉnh liên quan có thể được chuẩn bị.
Đối với mỗi nhiệm vụ, chỉ định một chủ sở hữu, ngày đến hạn, đầu vào cần thiết, nhiệm vụ tiền nhiệm, bằng chứng hoàn thành và liên hệ leo thang. Sử dụng các trạng thái rõ ràng như chưa bắt đầu, đang tiến hành, bị chặn, đang chờ phê duyệt và hoàn thành. Đại lý có thể nhắc nhở các chủ sở hữu, phát hiện các nhiệm vụ quá hạn, tóm tắt các yếu tố phụ thuộc và nêu bật bằng chứng còn thiếu. Nó không nên đánh dấu một nhiệm vụ là hoàn thành chỉ vì một thông điệp nói rằng nó đã xong; việc hoàn thành nên được hỗ trợ bởi bằng chứng đã được xác định cho nhiệm vụ đó.
Quản lý Truy cập Dữ liệu Kế toán
Xác định dữ liệu cần thiết cho mỗi bước quy trình, chẳng hạn như số dư sổ cái tổng hợp, chi tiết giao dịch, hoạt động ngân hàng, báo cáo sổ cái phụ, thuộc tính thực thể và tiền tệ, hồ sơ đối chiếu và lịch trình đóng kết đã được phê duyệt. Tài liệu hệ thống nguồn, thời gian làm mới, khoảng thời gian được bao phủ và chủ sở hữu dữ liệu có trách nhiệm. Xác nhận rằng các định danh và các chiều kế toán đủ nhất quán để hỗ trợ so sánh đáng tin cậy. Một thực thể thiếu, bản trích xuất cũ hoặc ánh xạ tài khoản đã thay đổi nên được coi là một vấn đề chất lượng dữ liệu, không nên bị suy diễn một cách im lặng.
Quyền truy cập nên dựa trên vai trò và giới hạn ở dữ liệu và hành động cần thiết cho công việc được giao. Ưu tiên quyền truy cập đọc cho phân tích và chuẩn bị. Nếu một quy trình làm việc có thể khởi động một hành động trong hệ thống kế toán, hãy sử dụng các kiểm soát truy cập đã được tổ chức phê duyệt và yêu cầu cùng một quyền hạn và phân chia trách nhiệm như mong đợi cho hành động đó bên ngoài tự động hóa. Giữ một bản ghi có thể kiểm tra được về dữ liệu đã sử dụng, quyết định quy trình làm việc, thay đổi, người xem xét và thời gian. Bảo vệ thông tin tài chính nhạy cảm và thông tin cá nhân theo chính sách của công ty, và xác định các quy tắc lưu giữ và xóa cho bằng chứng quy trình làm việc.
Hỗ trợ Đối chiếu và Ngoại lệ
Đối với một quy trình đối chiếu ngân hàng, quy trình làm việc có thể so sánh hoạt động sổ cái với giao dịch ngân hàng bằng cách sử dụng các thuộc tính đã thống nhất như số tiền, khoảng thời gian, loại tiền tệ, tham chiếu và tài khoản. Nó có thể nhóm các kết quả khả thi, xác định các mục trùng lặp hoặc thiếu, và chuẩn bị một hàng đợi xem xét. Các tiêu chí khớp nên phản ánh những khác biệt về thời gian đã biết và các quy tắc kinh doanh đã được tài liệu hóa. Một kết quả khả thi là một ứng viên, không phải là bằng chứng cho thấy hai giao dịch là giống nhau; một người xem xét phải kiểm tra các mục không rõ ràng và xác nhận việc đối chiếu theo chính sách.
Phân loại các ngoại lệ để chúng đến tay đúng người với đủ ngữ cảnh để hành động. Các danh mục phổ biến bao gồm dữ liệu nguồn bị thiếu, giao dịch không khớp, hoạt động trùng lặp, chuyển động số dư không mong đợi, sự không khớp giữa các công ty, hỗ trợ bị thiếu, và phê duyệt quá hạn. Đặt định tuyến dựa trên quyền sở hữu tài khoản hoặc thực thể, loại ngoại lệ, tính trọng yếu, độ tuổi, và rủi ro. Xác định ngưỡng và thời hạn leo thang với người kiểm soát hoặc chủ sở hữu quy trình. Hồ sơ ngoại lệ nên ghi lại khoảng thời gian và tài khoản bị ảnh hưởng, số tiền và loại tiền tệ nếu có liên quan, bằng chứng, chủ sở hữu được chỉ định, trạng thái hiện tại, lý do giải quyết, và chữ ký của người xem xét.
Bảo tồn Kiểm soát Phê duyệt và Đăng bài
Tách biệt trách nhiệm chuẩn bị, xem xét, phê duyệt, và đăng bài nơi chính sách yêu cầu. Ví dụ, quy trình làm việc có thể tập hợp một đề xuất bút toán với các tính toán và bằng chứng hỗ trợ, nhưng kế toán viên được chỉ định xác nhận cách xử lý kế toán, và một người phê duyệt có thẩm quyền phê duyệt trước khi đăng bài thông qua quy trình đã được phê duyệt. Đặt ngưỡng và lộ trình phê duyệt sử dụng ma trận quyền hạn hiện có của công ty; không phát minh ra các giới hạn trọng yếu phổ quát. Đưa các thay đổi về số tiền, tài khoản, thực thể, hoặc hỗ trợ quay trở lại thông qua cổng xem xét áp dụng.
Xác định một phương án dự phòng cho các hệ thống không khả dụng, dữ liệu không đáng tin cậy, tích hợp thất bại, hoặc thời gian ngừng hoạt động của đại lý. Lịch đóng nên xác định quy trình thủ công, bằng chứng cần thiết, chủ sở hữu, và kênh giao tiếp. Đối chiếu bất kỳ công việc hoàn thành thủ công nào với hồ sơ quy trình làm việc khi dịch vụ được khôi phục, và ngăn chặn việc nộp hoặc đăng bài trùng lặp. Người kiểm soát hoặc lãnh đạo đóng được chỉ định nên quyết định khi nào một sự cố kiểm soát hoặc rủi ro thời hạn cần phải leo thang. Tự động hóa không được che giấu một nhiệm vụ bị chặn bằng cách thay đổi trạng thái của nó hoặc thay thế bằng một ước lượng chưa được xác minh.
Đo lường và Cải thiện Quy trình làm việc
Xem xét hiệu suất sau mỗi lần đóng bằng cách sử dụng một tập hợp nhỏ các chỉ số nhất quán. Các chỉ số hữu ích bao gồm tỷ lệ phần trăm các nhiệm vụ hoàn thành đúng hạn, phạm vi đối chiếu, số lượng và độ tuổi của các ngoại lệ mở, thời gian từ khi tạo ngoại lệ đến khi giải quyết, thời gian chu kỳ phê duyệt, công việc lại hoặc các nhiệm vụ được mở lại, và số lượng sự kiện dự phòng thủ công. Định nghĩa mỗi chỉ số một cách chính xác, bao gồm dân số, khoảng thời gian, và phương pháp tính toán, để các so sánh giữa các khoảng thời gian vẫn có ý nghĩa. Một lần đóng nhanh hơn không phải là một cải tiến nếu các ngoại lệ chưa được giải quyết, các mục không được hỗ trợ, hoặc việc vượt quyền kiểm soát tăng lên.
Sử dụng việc xem xét để xác định các nút thắt và điểm yếu trong kiểm soát, không phải để xếp hạng cá nhân mà không có ngữ cảnh. Nếu nhiều ngoại lệ đến từ một nguồn, hãy điều tra chất lượng dữ liệu và thời gian giao diện. Nếu các phê duyệt tập trung gần thời hạn, hãy kiểm tra khối lượng công việc, định tuyến, và sự phụ thuộc của nhiệm vụ. Gán một chủ sở hữu và ngày đến hạn cho mỗi hành động khắc phục, sau đó xác minh tác động của nó trong lần đóng tiếp theo. Giữ cho các thay đổi về quy tắc khớp, quyền truy cập, ngưỡng, và lộ trình quy trình làm việc được tài liệu hóa, kiểm tra, và phê duyệt bởi chủ sở hữu quy trình liên quan.
Sản phẩm Giao hàng Cuối cùng
Nộp một bản kế hoạch cho một khoảng thời gian mà nêu rõ ngữ cảnh kinh doanh, thời hạn đóng, các giai đoạn quy trình làm việc, các chủ sở hữu chịu trách nhiệm, sự phụ thuộc, nguồn dữ liệu, ranh giới truy cập, phương pháp đối chiếu, lộ trình ngoại lệ, cổng phê duyệt, yêu cầu bằng chứng, và quy trình dự phòng. Bao gồm ít nhất một ví dụ ngoại lệ từ đầu đến cuối: cho thấy điều gì đã kích hoạt nó, ai đã nhận nó, bằng chứng nào đã được xem xét, quyết định nào đã được đưa ra, ai đã phê duyệt giải pháp, và cách kết quả được ghi lại. Rõ ràng phân biệt giữa các gợi ý do đại lý tạo ra và các phán đoán kế toán của con người.
Kết thúc với một kế hoạch đánh giá hiệu suất chứa các chỉ số đã xác định, một cơ sở hoặc cơ sở dự kiến, người phụ trách đánh giá, và một ví dụ về hành động có thể theo sau một kết quả kém. Bản kế hoạch thành công khi một người lãnh đạo gần gũi có thể sử dụng nó để phối hợp công việc và một kiểm toán viên hoặc kiểm soát viên có thể hiểu cách các quyết định quan trọng được kiểm soát và chứng minh. Lựa chọn sản phẩm là thứ yếu; trách nhiệm rõ ràng, dữ liệu đáng tin cậy, chứng cứ có thể xem xét, và một phương án dự phòng khả thi là điều thiết yếu.
Bài kiểm tra cuối bài
Ôn lại kiến thức, thử sức và nhận góp ý cho bài làm.